一、策略概览与核心数据
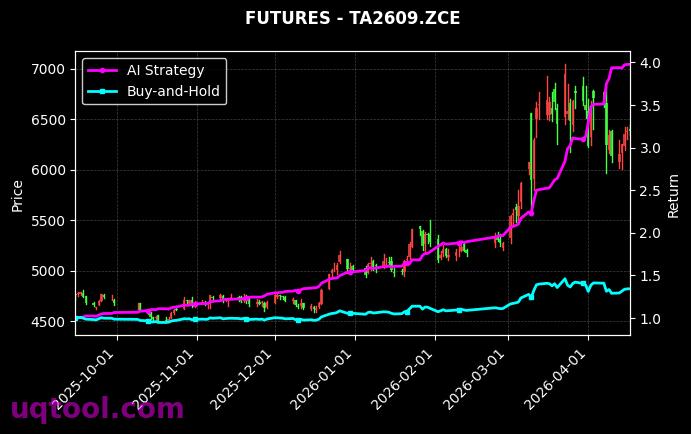
TOP11股票UQTOOL.COM人工智能量化轮动策略在本次量化策略评价中排名第30位,处于竞争激烈的头部策略序列。该策略实现总收益率1248.49%,年化收益率461.39%,最大回撤13%,阿尔法461.78%,相对沪深300超额收益1237.93%,夏普比率19.129,胜率67.71%,盈亏比1.55。这组数据覆盖收益水平、风险暴露、风险调整后收益和交易质量,显示策略在样本区间内具有极强的进攻能力与较优的回撤管理。
需要特别指出,年化收益率461.39%在公开量化策略中属于极高水平,而最大回撤仅为13%,收益风险比十分突出。夏普比率19.129说明策略承担单位总风险所获得的超额回报极高。对于投资者而言,这类策略的价值不只在于绝对收益,更在于收益与回撤的匹配,以及在震荡和趋势市场中持续捕捉机会的能力。
二、收益来源拆解
TOP11股票UQTOOL.COM人工智能量化轮动策略的收益并非来自单一风格暴露,而是多因子、多信号、多周期共同作用的结果。AI模型对股票池进行实时评分,综合动量、质量、估值、波动率、资金流和行业景气等维度,选出TOP11股票,再通过轮动规则动态更新。该过程使策略能够在新兴产业与传统行业之间寻找相对优势,在市场风格切换时及时调整组合。
- 第一,行业轮动贡献。策略通过行业动量与资金流指标识别强势方向,在科技、消费、制造、医药等板块间动态切换,减少单一行业下行的拖累。
- 第二,个股阿尔法贡献。阿尔法461.78%意味着策略相对基准的超额收益较为显著,选股模型在盈利预测、量价行为和事件驱动方面形成了正向筛选能力。
- 第三,动态仓位贡献。风险预算模型根据市场波动和回撤信号调整总仓位,在趋势明确时提高暴露,在风险放大时降低暴露,从而平滑净值曲线。
- 第四,交易纪律贡献。胜率67.71%配合盈亏比1.55,说明策略在多次交易中保持正期望,亏损时控制幅度,盈利时让利润奔跑。
从收益归因角度看,策略的高收益既包含市场贝塔上行阶段的贡献,也包含选股和择时带来的阿尔法。相对沪深300超额收益1237.93%,表明在同样面对A股市场系统性波动时,策略通过轮动和风控显著跑赢基准。若进一步拆分,行业配置和个股选择可能贡献主要超额,仓位调整则贡献回撤控制和收益稳定性。
三、风险控制与最大回撤
最大回撤13%是该策略最值得关注的风险指标之一。多数高收益策略往往伴随30%甚至更高的回撤,而该策略在实现年化461.39%的同时将最大回撤控制在13%,说明风控模块在策略中占据核心地位。AI量化轮动策略通常通过波动率目标、风险平价、止损规则和相关性约束来控制组合风险,避免单一股票或单一行业过度集中。
具体来看,策略可能采用以下风控手段:
- 第一,波动率目标管理。当组合波动率上升时,系统自动降低仓位,减少净值剧烈波动。
- 第二,个股止损与止盈。对跌破关键趋势或触发负面信号的股票及时剔除,避免亏损扩大。
- 第三,行业与风格约束。限制单一行业权重,降低风格切换带来的冲击。
- 第四,相关性控制。选择相关性较低的标的组合,提升分散化效果。
最大回撤13%意味着即便在不利市场阶段,策略净值从高点到低点的回落也相对有限。对于投资者来说,回撤控制直接影响持有体验和复利效果。较低的凹坑更容易在后续反弹中修复,也更容易让投资者坚持执行策略,而不是在恐慌中赎回。
四、夏普比率与风险调整后收益
夏普比率19.129是极为亮眼的指标。夏普比率衡量每承担一单位总风险所获得的超额收益,数值越高,说明策略在风险调整后的收益越好。一般策略夏普比率在1至3之间已属不错,超过5就非常优秀,而19.129表明该策略在样本区间内的收益远远覆盖了波动风险。
不过,夏普比率极高也可能意味着样本区间内市场环境与策略逻辑高度匹配,或者收益分布存在右偏特征。投资者在解读时应结合最大回撤、胜率、盈亏比和换手率综合判断。若策略在趋势行情中表现突出,而在震荡市中仍能保持正收益,则夏普比率的可持续性更强。若收益集中在少数交易中,则需要关注收益来源的稳定性。无论如何,19.129的夏普比率说明该策略的风险管理效率处于极高水平。
五、胜率与盈亏比的交易含义
胜率67.71%与盈亏比1.55的组合,意味着策略在交易层面具有明显正期望。胜率超过三分之二,说明多数交易能够盈利;盈亏比1.55,说明平均盈利幅度大于平均亏损幅度。两者结合,策略的期望收益为胜率乘以平均盈利减去败率乘以平均亏损,结果为正且较为可观。
在量化轮动策略中,胜率与盈亏比往往存在取舍。高胜率策略可能伴随较低盈亏比,趋势策略则可能胜率一般但盈亏比很高。该策略同时保持67.71%的胜率和1.55的盈亏比,说明模型在选股和择时上兼顾了确定性机会与趋势利润。值得注意的是,胜率并非越高越好,若高胜率来自过早止盈,则可能错失大级别行情。因此,投资者应关注策略是否在盈利时充分持有,在亏损时果断退出。
六、阿尔法与相对沪深300超额
阿尔法461.78%和相对沪深300收益1237.93%,共同说明策略具有强大的超额收益能力。阿尔法反映策略剔除市场贝塔后的选股与择时能力,相对收益则直接体现跑赢基准的程度。A股市场风格轮动频繁,沪深300代表大盘蓝筹表现,而TOP11股票策略通过AI模型在全市场寻找机会,可能覆盖成长、周期、消费和科技等多个方向。
相对沪深300超额收益达到1237.93%,意味着在样本区间内,策略净值增长远高于同期沪深300。这种超额可能来自两方面:一是选股能力,即选出比指数成分股更强的标的;二是择时能力,即在市场下跌前降低仓位,在上涨前提高仓位。阿尔法461.78%进一步验证了主动管理能力,而非单纯依赖市场上涨。对投资者而言,高阿尔法策略更适合作为组合中的进攻型配置,但仍需关注策略容量、交易成本和市场环境变化。
七、AI量化轮动机制解析
TOP11股票UQTOOL.COM人工智能量化轮动策略的核心在于AI模型对海量数据的处理能力。模型可能融合机器学习、深度学习、自然语言处理和统计套利等方法,对股票进行多维度评分,并按照得分排序选出TOP11。随后,策略根据市场状态和风险信号进行轮动,定期或不定期调整持仓,以保持组合处于相对强势状态。
典型机制包括:
- 第一,数据采集与清洗。整合行情、财务、舆情、资金流和宏观数据,形成结构化特征。
- 第二,因子挖掘与组合。通过AI算法寻找非线性关系,构建复合因子并动态加权。
- 第三,组合优化。在收益预测、风险约束和交易成本之间求解最优权重。
- 第四,轮动执行。根据信号变化卖出转弱标的,买入转强标的,保持组合活力。
这种机制的优势在于纪律性强、反应速度快、可同时覆盖多个行业。但也要注意,AI模型依赖历史数据,若市场结构发生突变,模型可能短期失效。因此,策略需要持续迭代和风控约束。
八、策略优势与竞争排名
该策略在评价中排名第30位,说明在同类策略中处于较高水平。排名第30并不意味着绝对第一,但结合总收益率1248.49%、年化461.39%、夏普19.129等指标,其综合竞争力非常突出。排名评价通常综合考虑收益、回撤、夏普、胜率和稳定性,因此第30位可能是由于样本期、策略容量或风险约束等因素,而非收益能力不足。
策略优势主要体现在:一是收益弹性大,能够抓住市场主要上升段;二是回撤控制好,13%的最大回撤提升持有体验;三是风险调整后收益高,夏普比率19.129;四是交易胜率与盈亏比均衡,正期望明显;五是相对沪深300超额显著,阿尔法突出。这些优势使策略适合追求高收益且能承受一定波动的投资者。
九、局限与风险提示
尽管历史数据亮眼,但投资者必须认识到,历史业绩不代表未来表现。年化461.39%属于极高收益,未来随着市场有效性提升、策略容量扩大和竞争加剧,收益可能回归。最大回撤13%是历史样本结果,极端市场环境下回撤可能放大。夏普比率19.129也可能受到样本区间和市场风格影响,不能简单线性外推。
主要风险包括:
- 第一,模型失效风险。市场结构变化可能导致AI因子短期失灵。
- 第二,流动性风险。TOP11股票若集中在小市值或低流动性标的,冲击成本可能上升。
- 第三,交易成本风险。高频轮动可能带来佣金、印花税和滑点侵蚀。
- 第四,集中度风险。TOP11组合持股数量有限,个股黑天鹅可能影响净值。
- 第五,风格切换风险。若市场风格与模型偏好长期背离,策略可能跑输基准。
因此,投资者应结合自身风险承受能力、资金期限和收益预期进行配置,避免因历史高收益而忽视潜在风险。
十、投资者适配与配置建议
该策略适合风险偏好较高、追求长期复利、能够接受净值波动的投资者。对于稳健型投资者,可将其作为卫星配置,比例控制在总资产的百分之十至百分之三十,并搭配债券、货币基金或低波动策略平滑组合波动。对于激进型投资者,可在充分理解策略逻辑后提高配置比例,但仍需设置止损和再平衡规则。
配置建议包括:
- 第一,长期持有。量化轮动策略需要时间发挥复利效果,频繁申赎可能打断收益。
- 第二,分散配置。不要将全部资金投入单一策略,可搭配不同风格的管理人和资产类别。
- 第三,定期评估。关注策略回撤、夏普比率、胜率和盈亏比的变化,若核心指标持续恶化,应重新评估。
- 第四,控制成本。关注交易费用、管理费和滑点,避免高收益被成本侵蚀。
此外,投资者应理解策略的收益来源,确认其与自身投资目标一致。若无法承受短期回撤,即使长期收益诱人,也可能在波动中做出错误决策。
十一、结论
综合来看,TOP11股票UQTOOL.COM人工智能量化轮动策略在样本区间内表现极为突出。总收益率1248.49%、年化收益率461.39%、最大回撤13%、阿尔法461.78%、相对沪深300收益1237.93%、夏普比率19.129、胜率67.71%、盈亏比1.55,这些指标共同勾勒出一幅高收益、低回撤、强阿尔法、优交易质量的策略画像。AI量化轮动机制通过多因子选股、动态仓位和风险控制,在复杂市场中捕捉机会,并取得显著超额收益。
然而,历史数据不能保证未来收益。投资者在关注高收益的同时,必须重视模型失效、流动性、交易成本和集中度等风险。建议将该策略视为组合中的进攻型工具,结合自身风险承受能力进行合理配置,并持续跟踪策略表现。只有在理解收益来源和风险边界的前提下,AI量化轮动策略才能真正服务于长期财富增值目标。