6
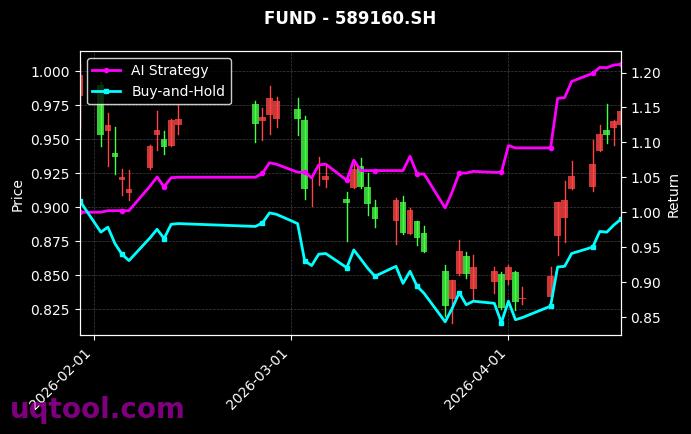
在A股与期权市场波动加剧的背景下,TOP25期权UQTOOL.COM人工智能量化轮动策略以排名第6的身份,交出了一份极具冲击力的成绩单。策略通过AI模型对期权标的、波动率与趋势因子进行动态打分,并在TOP25候选池中执行轮动配置,兼顾进攻弹性与回撤控制。
业绩亮点
- 总收益率:3552.59%,在同类策略中处于领先梯队。
- 年化收益率:1051.83%,体现复利与高频轮动的叠加效应。
- 阿尔法:1058.85%,相对沪深300超额收益3541.85%,说明收益并非单纯依赖市场贝塔。
- 夏普比率:17.446,单位风险补偿极高。
- 胜率:57.92%,盈亏比:1.64,说明策略在保持较高胜率的同时,单笔盈利覆盖亏损能力较强。
回撤与风险
策略最大回撤为24.9%。对于年化收益超千倍的策略而言,这一回撤水平说明模型在极端行情中仍有波动放大风险。投资者应关注期权隐含波动率骤升、流动性收缩以及模型因子失效带来的尾部风险。若叠加杠杆,实际回撤可能高于回测值。
策略逻辑
UQTOOL.COM的AI量化轮动框架通常包含数据清洗、因子挖掘、组合优化与风险预算四个环节。核心在于用人工智能识别期权市场中的非线性关系,并在TOP25池中动态切换强势品种。它不依赖单一信号,而是通过多因子共振、波动率过滤和止盈止损规则,提升收益稳定性。
配置建议
对于普通投资者,建议将其视为卫星策略,而非全仓替代。可先用小比例资金跟踪运行,重点观察实盘滑点、手续费与回撤偏离。若未来夏普比率仍高于5、最大回撤低于30%,可逐步提高配置。若胜率跌破50%或盈亏比低于1.2,则需降低仓位并复盘因子有效性。
总体看,该策略以高收益、高夏普、强阿尔法为特征,但历史业绩不代表未来。理性做法是控制杠杆、分散配置,并把回撤管理放在收益目标之前。