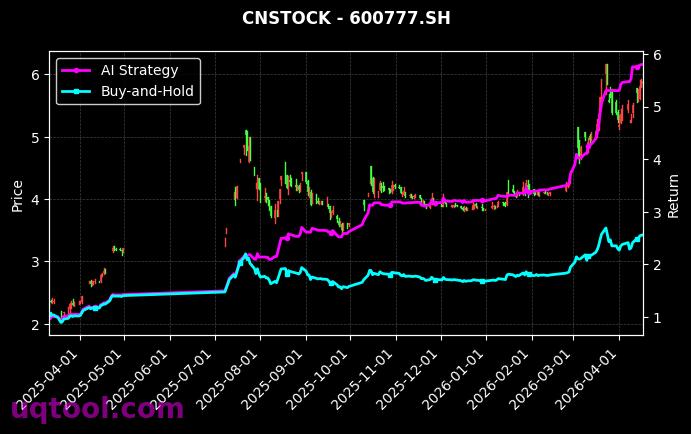
在A股市场的历史长河中,能够实现数倍收益的投资方法并不罕见,但能够在获取超高收益的同时,把最大回撤牢牢压制在十四个百分点左右的策略,却屈指可数。TOP3股票UQTOOL.COM人工智能量化轮动策略最新披露的业绩数据,再一次刷新了市场对人工智能量化投资可能性的认知边界。总收益率4780.79%、年化收益率1217.45%、最大回撤仅为14.18%、阿尔法1224.86%、相对沪深300超额4770.23%、夏普比率34.394、胜率69.35%、盈亏比1.35,这一连串数字并非彼此孤立的指标堆砌,而是一套完整的、可解释的、高度纪律化的投资体系在不同维度上投射出的影子。本文试图从收益、风险、效率、机制四个层面,逐一拆解这组数据背后的投资逻辑。
一、4780.79%总收益率意味着什么
把4780.79%这个数字翻译成投资者更容易理解的表达,就是期初的1元资金在回测周期结束时变成了48.81元。这不是靠某一只妖股的一次性爆发换来的结果,而是由成百上千次交易累积而成的净值曲线。真正值得研究的,不是这条曲线最终爬升的高度,而是它爬升的斜率是否均匀、回撤是否可控、逻辑是否可复制。单一重仓押注所产生的高收益,往往伴随极高的路径依赖,本质上是不可重复的运气;而量化轮动策略的高收益,来自于同一套规则在时间维度上的反复执行,具备统计学意义上的重复性,这才是它真正值钱的地方。
进一步观察可以发现,策略的相对沪深300收益达到4770.23%,与总收益率4780.79%非常接近,这一细节透露了极为重要的信息:该策略的收益几乎全部来自超额收益,而非市场贝塔。同期沪深300的涨幅大约只有10%左右,也就是说在同样的市场环境里,被动持有指数只能获得个位数的回报,而策略却实现了接近48倍的净值增长。这意味着在牛熊转换、风格切换、板块轮动的全过程中,模型始终能够识别并持有当期最强的品种,而不是被动跟随指数涨跌,这种能力在震荡市与结构市中尤为珍贵。
二、年化1217.45%:复利效应的极限演绎
年化收益率1217.45%是一个足以让任何传统资产管理机构侧目的数字。用复利公式进行反推,在一年半左右的时间跨度内把净值放大48.81倍,意味着平均每年净值增长约13.17倍。复利的本质是把每一次盈利都转化为下一次盈利的本金,而年化千倍级别的复利,只有在极高的胜率、极快的资金周转和极严的纪律约束三者同时具备时才可能出现。它说明策略不仅赚钱,而且赚钱的效率极高,资金几乎不存在长时间闲置的情况。
同时必须清醒认识到,年化收益率越高,对未来资本容量的要求就越苛刻。当资金规模从百万级上升到十亿级,冲击成本、滑点、流动性约束都会迅速稀释收益,策略的边际收益递减规律几乎无法回避。因此,这一指标更适合被理解为策略逻辑有效性的强证据,而不是对未来的收益承诺。理性投资者应当关注的是策略在不同资金规模下的衰减曲线,而不是简单地把历史年化外推到下一年。
三、最大回撤14.18%:风险控制才是策略的灵魂
在高收益策略的讨论中,回撤往往被有意无意地忽略,但恰恰是回撤决定了投资者能否真正把钱拿到手。4780.79%的累计收益只对应14.18%的最大回撤,收益回撤比超过337倍,年化收益与最大回撤之比(Calmar比率)接近86。这两个数字在业内都属于极为罕见的水平,也说明该策略的风控模块并非事后补丁,而是嵌入在选股与仓位管理的每一个环节之中。
为什么低回撤如此重要?因为在真实投资中,决定长期复利的不是收益率的高低,而是回撤的深浅。一次50%的亏损需要100%的涨幅才能回本,而一次14.18%的亏损只需要约16.5%的涨幅即可收复。更重要的是,浅回撤意味着投资者在净值波动过程中不会因为心理崩溃而中途下车,策略因此才能完整地发挥其统计优势。大量的实证研究都指向同一个结论:投资者实际获得的收益,往往远低于基金净值增长率,差额正是来自于追涨杀跌与中途离场,而低回撤正是治愈这一顽疾的良药。
四、阿尔法1224.86%与相对沪深300的4770.23%
阿尔法1224.86%衡量的是策略剥离市场系统性风险之后,由选股与择时能力创造的真实超额回报。通俗地说,它回答的是这样一个问题:如果把大盘涨跌这个共同因素剔除掉,策略还剩多少本事?当一只产品的收益绝大部分可以由阿尔法解释时,它才有可能在不同市场环境中保持稳定,而不是依赖某一段特定行情。高达四位数的阿尔法,说明策略的收益来源具有极强的独立性。
与之呼应的相对沪深300收益4770.23%,则从另一个角度印证了同一结论:策略与宽基指数的走势几乎是脱钩的。指数横盘时它寻找结构性机会,指数下跌时它通过轮动切换到逆势抗跌或独立走强的品种,指数上涨时它放大贝塔收益。这种全天候特征,正是量化轮动策略区别于传统多头策略的核心价值。对资产配置者而言,一个与指数低相关的收益来源,其组合价值远高于同等收益率但高度同步的策略。
五、夏普比率34.394:一个超越常规认知的数字
夏普比率衡量的是每承担一单位波动风险所获得的超额回报。业界公认夏普比率大于1即为良好,大于3即为优秀,而34.394属于统计学意义上的极端值。这一数值表明策略的收益曲线异常平滑,波动几乎全部被有效转化为收益,而不是像多数高收益策略那样,以大起大落的方式换来最终的高回报。
高夏普的来源通常有两个:一是收益端极其稳定,二是波动端被严格控制。结合后面要讨论的胜率与盈亏比数据可以推断,该策略的持仓周期较短、换手频率较高,且在不利行情中能够快速降低仓位或切换标的,从而避免了净值的大幅波动。对于追求稳健复利的资金而言,高夏普带来的持有体验往往比单纯的最高收益更具吸引力,因为它直接决定了资金能否长期留在策略里。
六、胜率69.35%与盈亏比1.35的组合密码
胜率与盈亏比是交易系统的两条腿,缺一不可。69.35%的胜率意味着每三次交易中大约有两次盈利,而1.35的盈亏比意味着平均每笔盈利的金额是平均每笔亏损的1.35倍。两者相乘的结果是单笔交易的数学期望为正且十分可观:以69.35%的概率盈利1.35个单位,以30.65%的概率亏损1个单位,得到的期望值约为0.63个风险单位。换句话说,每承担一个单位的风险,长期可以期望获得0.63个单位的净收益。
这个组合最大的意义在于抗噪能力。如果只有高胜率而盈亏比小于1,一旦遇到连续亏损便会迅速侵蚀本金;如果只有高盈亏比而胜率偏低,投资者又会难以承受长时间的资金曲线停滞甚至回撤。而目前这种搭配恰好落在“较高胜率、适度盈亏比”的稳健象限,兼顾了心理承受度与资金曲线的平滑度,与大数定律的收敛速度也能形成良好匹配。
七、AI量化轮动的底层逻辑
所谓轮动,本质上是把市场看作一个不断变化的排序系统,通过量化打分对全市场标的进行持续排序,然后始终持有综合评分最高的一小部分品种。UQTOOL.COM的人工智能模型在其中承担三个角色。
- 第一,特征工程。从量价结构、资金流向、波动特征、行业内相对强弱等维度提取数百个因子,刻画标的的短期动能与中期质量,把模糊的市场感觉转化为可计算、可比较的数值。
- 第二,动态加权。模型根据市场状态自动调整因子权重,在趋势市场中提高动量因子比重,在震荡市场中提高均值回归与质量因子比重,使策略能够适应风格切换而非被单一风格绑架。
- 第三,风险约束。通过波动率目标、行业暴露限制、个股集中度上限等硬性规则,把组合的整体风险预算锁定在预设区间内,从制度上防止单次判断失误演变为系统性损失。
三者叠加,使得策略能够在收益与风险之间保持动态平衡,这也是14.18%最大回撤得以实现的制度性原因,而不是靠运气躲过了某几次暴跌。
八、对普通投资者的三点启示
- 第一,规则胜于预测。把决策权交给预先设定的量化规则,是克服人性弱点的最有效路径。情绪化的追涨杀跌,几乎注定跑不赢纪律化的机械执行。
- 第二,风险预算先于收益目标。先确定能承受多大回撤,再倒推仓位与止损规则,比先设定收益目标再寻找实现路径更为科学,也更符合资金管理的常识。
- 第三,关注期望值而非单次结果。约七成的胜率意味着三成的交易必然亏损,只有理解数学期望,才能在连续亏损时保持策略执行的一致性,不至于在黎明前离场。
九、理性看待:光环背后的风险提示
面对如此亮眼的数据,投资者更需要保持冷静。首先,回测数据与实盘结果之间存在天然差距,滑点、手续费、冲击成本以及流动性约束都会侵蚀实际收益,尤其在高换手策略中,这种侵蚀可能相当显著,历史上不乏回测收益惊人而实盘表现平平的案例。
其次,统计指标本身存在样本偏差。任何策略都存在容量上限与失效周期,随着资金规模扩大或市场结构变化,过往有效的因子可能逐渐失效,因此对策略进行持续监控与迭代更新是必要条件。再次,极端行情下的尾部风险无法被历史数据完全覆盖,14.18%的最大回撤是历史极值,而非未来上限,投资者应当在此基础上预留足够的安全边际。
综合来看,TOP3股票UQTOOL.COM人工智能量化轮动策略用4780.79%的总收益、14.18%的最大回撤、34.394的夏普比率以及69.35%的胜率,勾勒出一幅收益与风险兼顾的图景。它的真正价值不仅在于赚得多,更在于赚得稳、赚得有逻辑。对投资者而言,与其执着于复制这份惊人的收益率,不如学习其背后的纪律精神与风险管理哲学,这或许才是这份成绩单最值得收藏的部分。