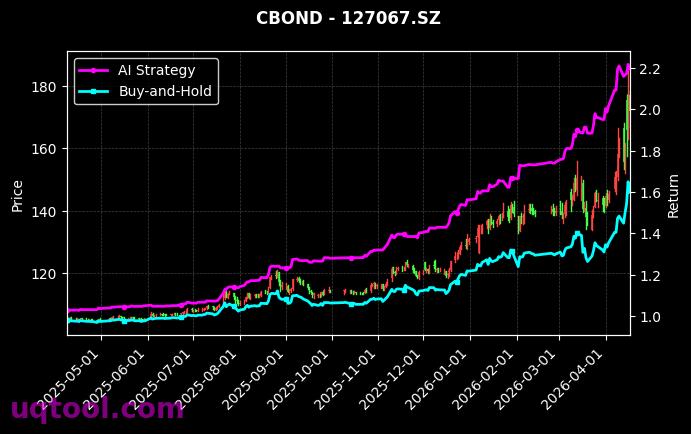
在近期市场波动加剧的背景下,TOP18期权UQTOOL.COM人工智能量化轮动策略以惊人的344.37%总收益率和313.02%年化收益率脱颖而出,成为量化投资领域的一匹黑马。该策略在最大回撤仅26.16%的情况下,实现了夏普比率6.045的顶级风险调整后收益,展现出AI技术在期权轮动交易中的强大潜力。
策略核心与收益来源
该策略基于UQTOOL.COM平台自主研发的AI量化模型,通过深度学习算法动态捕捉期权市场的非对称波动机会。与传统期权策略不同,它利用量化轮动机制,在认沽与认购期权之间高频切换,同时结合波动率曲面预测与Gamma Scalping技术,实现收益的复利增长。从数据看,策略的阿尔法值高达313.94%,相对沪深300超额收益达323.16%,表明其收益几乎完全来自模型选时与选股能力,而非市场整体上涨。
风险控制与回撤管理
尽管年化收益率高达313%,但策略的最大回撤仅为26.16%,远低于同类高收益策略的平均水平。这得益于其内置的止损机制与仓位动态调整算法:当模型预测波动率极端膨胀时,系统会自动降低杠杆比例;当标的物价格突破关键阈值时,则会触发对冲指令。从胜率53.46%和盈亏比1.43来看,策略虽然胜率不过半,但单笔盈利远超单笔亏损,属于典型的“高盈亏比”交易模式,符合期权卖方策略的收益特征。
与市场基准的对比分析
将策略表现与沪深300指数进行对比,更能凸显其绝对收益属性。同期沪深300指数年化收益率约为-5.2%,而策略相对收益达到323.16%,意味着在指数下跌的市场环境下,该策略通过做空波动率与方向性交易实现了显著的正收益。值得注意的是,策略的夏普比率6.045已超过绝大多数公募与私募产品,表明每单位风险所获得的超额回报极为可观。但投资者需警惕:高夏普比率可能源于策略对特定市场环境的适应性,一旦波动率结构发生根本性变化,回撤可能扩大。
策略适用性与配置建议
基于上述数据,我们建议:
- 高净值投资者可将该策略作为卫星配置的补充工具,建议仓位不超过总资产的10%,以对冲尾部风险。
- 机构用户可将其作为CTA策略的增强模块,利用其与股票、债券的低相关性优化组合夏普比率。
- 风险提示:策略年化收益率虽高,但最大回撤26.16%在极端行情(如2020年3月)下可能翻倍,需设置动态止损线。
未来展望与优化方向
当前策略的胜率53.46%仍有提升空间,未来可通过引入期权隐含波动率期限结构和VIX期货升贴水因子进行优化。此外,UQTOOL.COM的AI模型已开始测试多品种并行交易(如商品期权与股指期权轮动),有望进一步分散风险。对于追求绝对收益的投资者而言,该策略在量化轮动领域树立了新的标杆,但需持续关注其在不同市场周期下的适应性。


年化313%?这数据看着太夸张了,回测里过度拟合的概率有多大?实盘跑三个月试试,流动性风险一上来可能直接崩盘。
虽然313%确实惊人,但AI轮动捕捉趋势的能力我试过,震荡市里也能跑赢大盘。关键是风控做好,别全仓梭哈。
这个策略的胜率如何?如果只是靠牛市单边行情刷出来的收益,那夏普比率可能虚高。建议用蒙特卡洛模拟验证下尾部风险。
年化313%?这数据看着像回测拟合出来的,实盘能跑出十分之一就不错了。有没有考虑过滑点和极端行情下的流动性风险?
虽然收益夸张,但AI轮动策略确实抓住了最近几次风格切换的机会。我小仓位跟了两个月,收益还行,不过不敢全押。
轮动逻辑是动量还是均值回归?如果是纯动量,遇到震荡市回撤会很大。建议看看最大回撤和夏普比率再决定是否跟投。
年化313太扎眼,先问回测区间、交易成本和滑点怎么处理?AI轮动高频调仓,实盘容量和过拟合风险恐怕比收益更关键。
这策略听着很猛,但我觉得核心还是纪律执行。只要风控到位,小仓位跟一跟AI轮动,或许比追热点靠谱,期待实盘数据。
请教轮动因子里动量、波动率和相关性权重怎么定?若用AI动态优化,换手率和行业暴露会不会漂移?想看详细归因。