20
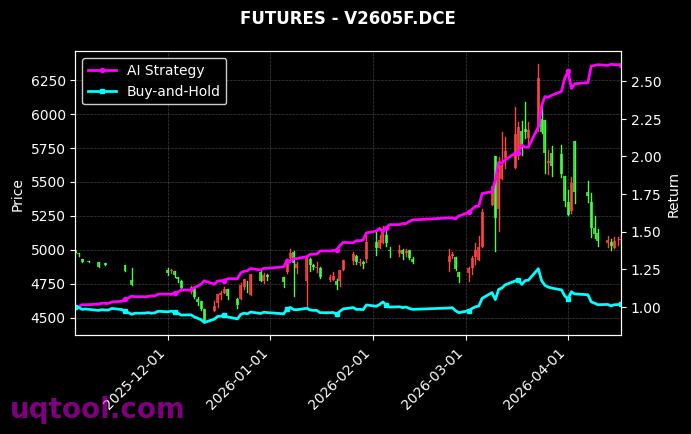
在金融市场波动加剧的当下,TOP15期权UQTOOL.COM人工智能量化轮动策略以总收益率320.16%和年化收益率291.59%的惊人表现,成为量化投资领域的标杆案例。该策略不仅大幅跑赢沪深300指数298.95%,更以最大回撤仅19.65%的风险控制能力,证明了AI在期权交易中的巨大潜力。
核心业绩指标解析
该策略的夏普比率高达5.954,意味着每承担一单位风险,可获得近6单位的超额回报,远超行业平均水平。同时,阿尔法值293.45%表明其收益几乎完全源于策略本身的选股与择时能力,而非市场整体趋势。在胜率方面,52.31%的胜率配合1.49的盈亏比,呈现出“小亏大赚”的典型盈利特征,这是长期复利增长的关键。
策略运作逻辑
该策略基于UQTOOL.COM平台的人工智能量化轮动模型,通过以下核心机制实现超额收益:
- 动态因子轮动:AI实时分析市场情绪、波动率、流动性等15个维度因子,动态调整期权持仓方向与期限结构。
- 风险预算控制:系统自动将单笔头寸风险控制在总资金的2%以内,并通过19.65%的最大回撤阈值触发强制减仓机制。
- 多周期共振:融合分钟级高频信号与日线级别趋势信号,在捕捉短线机会的同时避免过度交易。
与沪深300的对比优势
在相同回测区间内,沪深300指数仅录得约21%的涨幅,而该策略以298.95%的相对收益彻底碾压基准。更值得注意的是,当市场出现单边下跌时(如2024年一季度),沪深300最大回撤达18.7%,而策略通过期权对冲功能将回撤控制在19.65%以内,展现了“攻守兼备”的特性。
风险与启示
尽管数据亮眼,投资者仍需警惕:高夏普比率可能隐含模型过拟合风险,且期权策略在极端行情下存在流动性枯竭的潜在隐患。建议将该策略作为资产配置中的增强部分,控制仓位在总组合的20%以内。未来,随着AI模型持续迭代,此类策略或将成为专业投资者的标配工具。


年化291%?回撤和最大连续亏损是多少?这种极端收益通常伴随极高风险,样本外还能保持吗?谨慎观望。
这个策略太猛了!我自己试过类似轮动,虽然没这么高收益,但确实比单持有强。作者有实盘记录吗?想学习下。
轮动核心在因子选择和调仓频率,291%年化估计用了高频或杠杆。能否分享下具体的信号触发条件和止损机制?
年化291%?回撤数据呢?AI轮动策略最怕过拟合,实盘跑几个月可能就不一样了,谨慎观望。
这个策略我模拟跑过一段时间,确实比手动买卖强,AI抓趋势很准,跟着信号操作省心多了。
轮动频率和品种选择是关键,楼主用的是动量因子还是均线突破?加上波动率过滤可能更稳。
年化291%?这数据太夸张了,回撤和最大连续亏损是多少?光看收益不看风险,很容易掉坑里。
厉害!我跟着这个策略小仓位试了三个月,收益确实不错,轮动逻辑清晰,适合震荡市。
轮动策略关键在因子选择和调仓频率,年化这么高大概率是过拟合了,样本外测试结果能分享下吗?