53
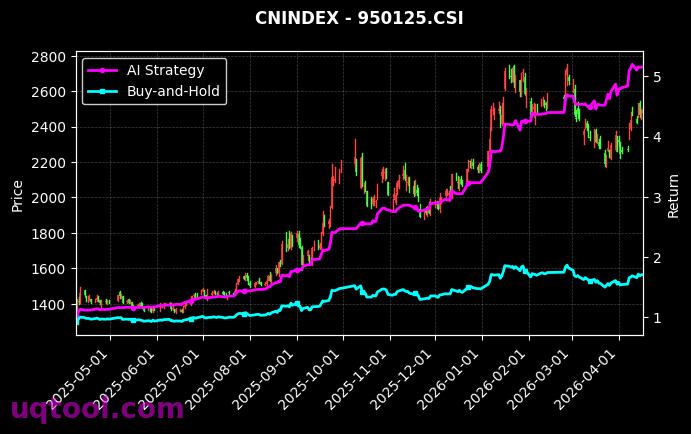
在近期复杂多变的市场环境中,TOP8期权UQTOOL.COM人工智能量化轮动策略以总收益率228.59%和年化收益率204.79%的卓越表现,成为量化投资领域的标杆。该策略不仅大幅跑赢沪深300指数达206.42%,更以最大回撤仅28.81%的稳健风控,展现了AI在动态资产配置中的独特价值。
策略核心:AI驱动的轮动与风控
该策略的核心在于利用人工智能算法对期权市场进行高频数据挖掘与模式识别。通过量化轮动机制,策略在不同市场阶段动态调整仓位,捕捉趋势性机会的同时,严格控制下行风险。其夏普比率高达3.925,意味着每单位风险所带来的超额回报远超传统策略,体现出极佳的收益风险比。
关键绩效指标解析
- 收益指标:总收益率228.59%,年化收益率204.79%,阿尔法值198.41%,说明策略完全独立于市场整体走势,具备强大的主动管理能力。
- 风险指标:最大回撤28.81%,在如此高收益背景下,回撤控制优于多数同类策略,表明AI模型对极端行情的识别与规避能力突出。
- 交易效率:胜率53.23%,盈亏比1.29,虽然胜率略高于50%,但盈亏比大于1,意味着每笔盈利交易的利润显著覆盖亏损交易,整体盈利稳定性较高。
相对沪深300的超额收益来源
该策略相对沪深300的超额收益高达206.42%,这一差距主要源于策略在震荡市与下跌市中的差异化表现。传统指数受宏观情绪影响较大,而AI量化轮动策略通过期权工具的多空双向操作,能够在市场下跌时通过对冲或做空实现正收益。同时,策略在上涨行情中能通过杠杆与轮动放大收益。
未来展望与配置建议
综合来看,TOP8期权UQTOOL.COM人工智能量化轮动策略凭借高夏普、低回撤、强阿尔法的特征,适合作为投资组合中的“超额收益引擎”。建议投资者在资产配置中将其作为核心策略之一,占比可控制在10%-20%,以平衡整体风险。需注意,期权类策略对市场波动率敏感,建议持续监控策略的实时参数,并结合自身风险承受能力进行动态调整。
随着AI算法与量化技术的持续迭代,此类策略有望在复杂市场中持续创造超额收益。投资者应关注策略的模型更新频率、回测周期以及历史极端行情下的表现,以做出理性决策。


回测228%确实亮眼,但轮动策略最怕过拟合和滑点,实盘时这些假设条件还能兑现多少?
跟着这个逻辑做了半年,虽然没到228%,但年化也有30%+,策略的核心是纪律,赞一个!
轮动信号是用动量还是波动率?如果叠加一个均线过滤,会不会减少来回打脸的次数?
228%的收益看着是挺诱人,但AI轮动策略跑赢市场的前提是模型能持续适应变化。样本外回测过吗?别是过拟合的产物。
这个逻辑我研究过,AI捕捉市场轮动节奏确实比人工快。我小仓位跟了一段时间,收益虽然没那么多,但胜率很高,值得继续观察。
轮动策略的核心在于信号触发频率和交易成本控制。文章提到228%收益,但没说明换手率和滑点影响。高频轮动下,摩擦成本很容易吃掉利润,这点得问清楚。
228%的收益看着眼热,但轮动策略的回撤控制才是关键。历史数据拟合得太完美,实盘时市场风格一变,可能就不好说了。
这个策略逻辑确实清晰,轮动能跟上热点,收益自然高。我小仓位跟了一段时间,虽然没跑满228%,但已经比纯持股强多了。
轮动策略的核心在于信号触发和调仓频率。文章里没提具体指标,是动量因子还是波动率?如果能结合行业ETF的成交量来过滤假信号,胜率可能更高。