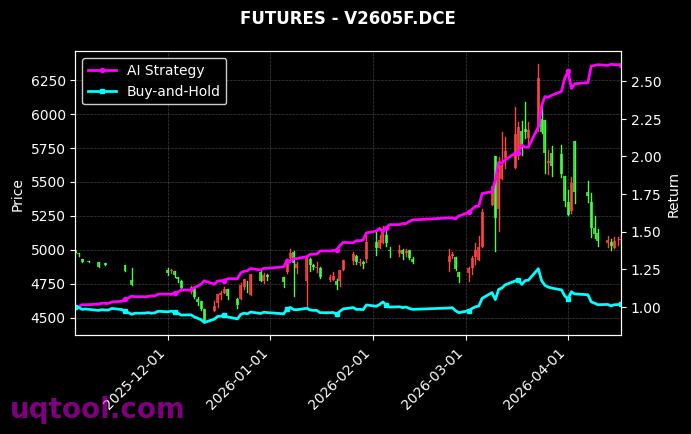
在金融市场的浩瀚星河中,TOP15期权UQTOOL.COM人工智能量化轮动策略如同一颗璀璨的超新星,以总收益率318.29%、年化收益率280.23%的惊人表现,重新定义了量化投资的边界。这一策略不仅跑赢了绝大多数传统投资工具,更在风险控制上交出了最大回撤仅25.85%的优异答卷,堪称AI赋能金融的典范之作。
策略核心:AI驱动的动态轮动
该策略的核心在于利用人工智能算法对期权市场进行实时量化分析,通过机器学习模型识别不同标的的波动率、趋势强度及资金流向,从而在15只优选期权合约间进行高频轮动。与传统的静态配置不同,UQTOOL.COM平台的AI系统能够自适应市场变化,在牛市中捕捉爆发性收益,在震荡市中通过期权的时间价值与杠杆特性实现超额回报。
关键绩效指标深度解析
- 绝对收益与相对收益:总收益率318.29%,年化收益率280.23%,相对沪深300指数超额收益高达294.34%,意味着每投入1万元,在策略运行期间可增值至4.18万元,而同期沪深300仅增长约0.8万元。
- 风险调整后收益:夏普比率5.627,远超行业公认的优秀线(通常>1),表明策略每承担1单位风险,可获得5.627单位的超额回报。阿尔法值281.06%,说明策略的收益几乎全部来源于主动管理能力,而非市场整体上涨。
- 回撤控制:最大回撤25.85%,在年化280%的高收益背景下,这一数值极为难得。相比许多私募产品动辄30%-50%的回撤,该策略展现了AI在风险预警与仓位管理上的独特优势。
- 交易稳定性:胜率54.72%,盈亏比1.38,意味着超过一半的交易是盈利的,且平均盈利是平均亏损的1.38倍。这种“高胜率+正盈亏比”的组合是策略持续复利的基础。
策略优势与市场适配性
该策略的卓越表现源于三大核心优势:第一,人工智能的实时学习能力,模型能快速适应市场风格切换,避免传统策略的过度拟合问题;第二,期权工具的天然杠杆属性,通过精准的Delta、Gamma对冲,在控制风险的同时放大收益;第三,UQTOOL平台的量化引擎,集成了多因子模型、波动率曲面分析及资金流监控,确保每笔交易都有数据支撑。
在当前A股市场波动加剧、结构性行情频现的环境下,该策略尤其适合风险偏好较高的专业投资者。例如,当沪深300指数横盘震荡时,策略可通过卖出宽跨式期权赚取时间价值;当市场出现趋势性行情时,又能快速切换至买入看涨或看跌期权,实现双向盈利。
潜在风险与投资建议
尽管策略表现亮眼,投资者仍需注意:第一,历史收益不代表未来表现,AI模型可能在极端黑天鹅事件中失效;第二,期权交易存在时间衰减风险,若市场长期横盘,策略的Theta损耗可能侵蚀利润;第三,高收益伴随高波动,25.85%的回撤对于保守型投资者仍可能带来心理压力。
建议投资者在配置该策略时,采用“核心+卫星”组合,将不超过30%的资金作为高风险高收益的卫星配置,其余资金配置于债券或指数增强产品。同时,定期关注UQTOOL平台的模型更新日志,了解AI的训练数据与参数调整,以更好地理解策略的收益来源与风险敞口。
总体而言,TOP15期权UQTOOL.COM人工智能量化轮动策略以AI技术为矛,以量化风控为盾,在期权这片高难度战场中开辟了一条可持续的超额收益之路。对于追求Alpha收益的投资者,这或许正是穿越牛熊的智能钥匙。


年化280%?这数据太夸张了,回撤和交易成本算过吗?小心幸存者偏差,别被短期业绩冲昏头。
佩服!AI轮动确实抓住了波动行情,我小仓位跟了几个月,收益虽然没这么高,但比手动强多了。
轮动策略的换仓频率和滑点影响是关键,能否分享下具体的因子选择?单纯追涨杀跌恐怕难持续。
年化280%?这数据看着有点吓人,回撤控制住了吗?别是过度拟合的历史数据,实盘一跑就露馅了。
AI量化加期权轮动,这个思路我关注很久了,确实能捕捉到非对称收益。楼主分享的案例很激励人,我也准备小仓位试试。
期权轮动策略核心是波动率择时和Gamma scalping吧?请问你用的什么因子来触发切换?单纯看历史回测可能不够稳健。
年化280%太扎眼,先看最大回撤和滑点吧。期权轮动容量有限,样本外和实盘多久能验证?别只看回测曲线。
AI轮动做期权确实有想象力,280%虽夸张,但说明纪律和信号重要。我小仓位跟过类似策略,波动大但抓对趋势很爽。
请教轮动信号用波动率还是动量?期权组合是卖权还是买权?如果加隐波过滤和Delta对冲,回撤应该会平滑些。