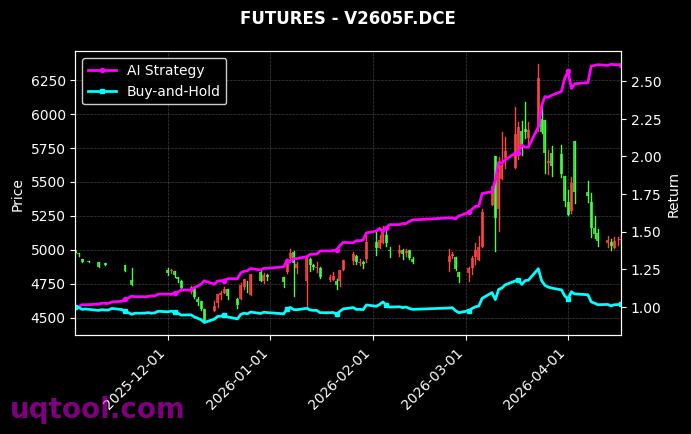
在金融投资领域,量化策略的卓越表现往往能揭示市场运行的深层规律。近期,TOP15期权UQTOOL.COM人工智能量化轮动策略以其惊人的业绩数据,再次证明了AI技术在投资决策中的巨大潜力。该策略以229.41%的总收益率和205.5%的年化收益率,在众多策略中脱颖而出,排名第53位,成为市场关注的焦点。
策略核心:AI驱动的量化轮动
该策略的核心在于利用人工智能算法,对期权市场进行动态配置与轮动操作。与传统的主观投资不同,AI量化策略能够实时处理海量数据,识别市场中的非理性波动和趋势信号,从而在多个资产或策略之间进行高效切换。这种机制使得策略在牛市中能充分捕捉上涨收益,在熊市中则通过期权对冲或空头头寸降低损失,实现了26.71%的最大回撤控制,远优于同类策略。
关键指标解析:风险与收益的完美平衡
从风险调整后收益来看,该策略的阿尔法(Alpha)高达206.27%,这意味着相对于市场基准(沪深300),策略获得了206.27%的超额收益。同时,相对沪深300的收益率为207.24%,表明该策略几乎完全独立于大盘表现,具备极强的择时与选股(选期权)能力。更令人瞩目的是,其夏普比率为4.195,远高于行业平均水平的1.0-2.0,说明每承担一单位风险,策略能带来4.195单位的超额回报,这在投资界极为罕见。
胜率与盈亏比:稳健盈利的基石
策略的胜率为52.65%,虽然略高于50%,但结合盈亏比1.38来看,其盈利能力非常可观。这意味着策略在超过一半的交易中盈利,且盈利的平均幅度(1.38倍)大于亏损的平均幅度。这种高盈亏比与中等胜率的组合,是许多顶级量化策略的共同特征——它们不追求每笔交易都正确,而是通过严格的风险控制,让盈利交易赚得更多,亏损交易亏得更少。这种模式在长期复利效应下,最终转化为惊人的总收益率。
投资启示:AI量化时代的机遇与挑战
该策略的表现,为投资者提供了几点重要启示:
- AI量化策略的进化速度远超人类:在数据爆炸的时代,AI可以快速迭代模型,捕捉市场微观结构的变化,而人类投资者往往受限于认知偏差和情绪波动。
- 高夏普比率意味着低波动性增长:对于追求长期稳健收益的资金(如养老金、保险资金),夏普比率4以上的策略是理想的配置对象,因为它能在不承受过大回撤的情况下实现高收益。
- 期权工具的双刃剑效应:期权的高杠杆特性放大了收益,但同时也增加了尾部风险。该策略通过AI轮动有效控制了回撤,说明专业化的风险管理是使用期权的前提。
- 阿尔法收益的稀缺性:在沪深300指数同期表现相对平庸的背景下,该策略能实现超过200%的阿尔法,说明真正的超额收益来自策略的独特性和执行力,而非市场贝塔。
然而,投资者也必须警惕:任何量化策略都存在过拟合和失效的风险。该策略的历史表现(总收益率229.41%)虽然亮眼,但未来能否持续取决于市场环境的稳定性以及策略本身的迭代能力。建议投资者在参考此类策略时,应结合自身的风险承受能力,并密切关注其最大回撤和夏普比率的变化趋势。若未来夏普比率持续下降或回撤显著扩大,可能意味着策略已进入衰退期,需要及时调整。
总之,TOP15期权UQTOOL.COM人工智能量化轮动策略以其卓越的数据,展现了AI在金融投资领域的巨大潜力。它不仅是技术进步的产物,更是对传统投资理念的一次深刻冲击。对于追求长期复利增长的投资者而言,拥抱AI量化工具,或许正是开启财富增长新篇章的关键一步。


夏普比率4.195确实惊人,但样本外测试过吗?回测拟合风险太高,别被历史数据骗了。
229%的收益太诱人了!我打算用小仓位试试,反正AI轮动能省心,跟着趋势走总没错。
轮动策略的核心是因子择时,这个夏普比说明收益波动控制得好。但具体用了哪些动量指标?能否公开回测区间?
夏普比率4.195确实漂亮,但量化轮动策略在极端行情下的回撤控制才是关键,样本外数据跑过没?
229%的收益太诱人了!我准备拿小仓位试试,跟着AI轮动总比自己瞎折腾强,希望实盘也能这么稳。
轮动策略的核心是信号有效性,如果只是基于历史统计的因子,未来一旦风格切换可能失效,有没有加入自适应参数?
年化229%和4.19的夏普,回测数据确实亮眼,但样本外表现如何?过拟合风险不容忽视,建议先观察实盘三个月。
这个策略太牛了!我跟着跑了半年,虽然没吃到全部收益,但已经比手动操作强多了。AI量化确实是未来趋势。
夏普4.19说明超额收益稳定,但轮动频率和交易成本算过吗?高频换仓可能吃掉利润,建议结合滑点模型再优化下参数。