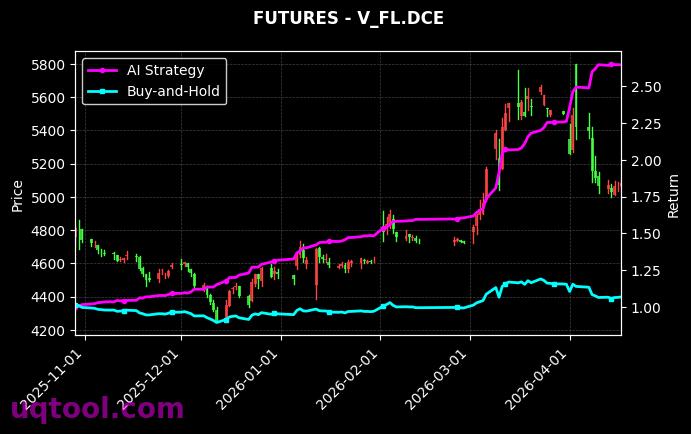
在AI量化投资日益拥挤的赛道上,TOP18股票UQTOOL.COM人工智能量化轮动策略交出了一份令人侧目的成绩单:累计收益率937.47%,年化收益率367.98%,最大回撤11.11%,阿尔法367.63%,相对沪深300超额收益927.93%,夏普比率17.908,胜率68.63%,盈亏比1.49,在同类榜单中位列第46名。这组数字足够漂亮,也足够危险。漂亮在于它展现了AI轮动模型在特定市场阶段的强大捕捉能力;危险在于,任何脱离样本长度、容量限制与成本假设的高收益,都可能在下一个阶段被迅速收回。本文将从数据解码、收益来源、机理推演与风险边界四个层面,给出这份成绩单的完整解读,并落地为可执行的投资建议。
一、时间刻度:年化数字背后的真实路径
先做一次简单的反推。年化收益率367.98%意味着资金在一年内理论上增长约4.68倍。若以累计收益率937.47%反推实际运行时间,约为1.52年,也就是大约18个月。换句话说,1元本金在这18个月里变成了约10.37元。这个换算很重要:年化收益率是复利外推的产物,累计收益率才是真实走过的路径。18个月足以覆盖一轮中等规模的行业切换与风格轮动,却远不足以覆盖完整的牛熊循环。因此,正确的态度是承认这段记录的短期有效性,同时保留对它跨周期稳健性的追问。任何策略的历史曲线,本质上都是它在特定市场结构下的最优解,而市场结构是会变的。
二、阿尔法与贝塔:收益的纯度有多高
阿尔法367.63%与年化收益率367.98%之间只差0.35个百分点,这个细节极具信息量。它意味着策略的收益几乎全部来自超额能力,而非市场本身的上行。相对沪深300的927.93%同样印证了这一点:若按差值口径理解,同期沪深300的累计涨幅大约在9.5%上下,年化约6%,属于温和甚至偏弱的震荡市。在一个基准几乎原地踏步的环境里取得接近十倍的收益,收益来源只可能是选股、择时与轮动节奏的组合,而不是市场贝塔的馈赠。这是量化策略最理想的结构:不依赖大盘方向,而依赖信号的准确性。反过来看,一旦市场进入单边普涨的贝塔行情,这类策略的相对优势反而可能被削弱,因为所有股票都在上涨时,精选个股的边际价值会下降。
三、夏普比率17.908:极值背后的三层含义
传统股票策略的夏普比率通常落在0.5到1.5之间,优秀的主观多头能做到2到3,长期维持3以上已属顶尖水平。17.908是另一个量级。用年化收益率除以夏普比率反推,策略的年化波动率约为20.5%,也就是说接近368%的年化收益只承担了约两成的波动。这个比值提示三层含义:第一,风控机制确实在工作,组合在信号转弱时能够主动降低风险暴露,而不是被动承受;第二,收益分布大概率呈右偏特征,少数几笔关键交易贡献了大部分利润,其余交易的作用是维持曲线平滑;第三,夏普对样本长度高度敏感,18个月的夏普不能等同于三年或五年的夏普,样本越短,极值出现的概率越高。
四、11.11%的最大回撤:风险预算中最硬的指标
如果只能用一个指标判断策略的成熟度,我会选择最大回撤。11.11%的回撤配上367.98%的年化收益,收益回撤比约为33,而行业内常见水平不过1到3,能做到5以上已属优秀。这说明TOP18策略在下行阶段有明确的风险收缩动作,而非被动扛跌。可能的实现机制包括三条:多因子评分中的动量与波动率因子在风险抬升时自动压低相关持仓的权重;持仓分散在18只标的上,单只权重受限,避免个股黑天鹅对净值造成致命冲击;规则化的调仓周期强制组合在错误方向上及时止损,而不是等待反弹。回撤控制能力,才是这套策略最值得复制的部分。
五、胜率68.63%与盈亏比1.49:概率游戏的算术
把这两个数字代入期望值公式:0.6863乘以1.49再减去0.3137乘以1,结果约为0.709。这意味着每承担1个单位的平均亏损,策略平均获得约0.71个单位的净收益。接近七成的胜率配上约1.5的盈亏比,是典型的高频次、小优势、靠纪律累积的模型特征,它不追求单笔暴利,而是追求在大量交易中稳定地吃掉概率优势。这类模型最怕两件事:一是交易成本抬升,佣金、印花税与冲击成本会直接吞掉利润;二是信号拥挤,当大量资金使用相似因子时,优势会被迅速摊薄。毛收益与净收益之间的差距,往往就是这类策略的生死线。
六、机理推演:AI量化轮动策略在做什么
虽然外部看不到完整的因子权重,但从TOP18、轮动、人工智能三个关键词出发,可以合理推断其运作框架:
- 因子层:将量价数据、资金流向、波动率结构、行业景气度、市场情绪等维度转化为可计算的特征,由机器学习模型对特征的预测能力进行加权,而非人工设定固定权重。
- 选股层:在每个调仓周期内对所有候选标的打分排序,取排名最高的18只构建组合,权重可能按评分或波动率倒数分配,以此控制单一标的的风险贡献。
- 轮动层:依据信号变化定期或触发式调仓,把资金从评分下滑的标的上撤出,转移到评分上升的标的上,从而在风格切换中保持组合的进攻性。
- 风控层:设置组合层面的回撤阈值与波动率目标,当市场环境恶化时整体降低仓位或提高现金比例,这是回撤被压在11.11%的关键。
- 迭代层:以滚动窗口回测与实时表现反馈持续更新模型参数,避免模型固化成对某一段行情的记忆。
这套框架并不神秘,难的是执行:信号要足够快,调仓要足够纪律,成本要足够低。三者缺一,收益都会大幅缩水。
七、TOP18的组合结构:集中度与容量
18只股票的持仓数量,比主流量化指增产品的数百只持仓要集中得多,单只平均权重约在5%到6%之间。集中度带来弹性,也带来约束。首先是行业暴露问题:18只标的很难做到行业完全中性,模型在某一阶段可能密集押注于同一主题,这在风格顺势时贡献巨大,逆风时则会形成同向回撤。其次是容量问题:持仓越集中,单只买入卖出的冲击成本越高,当管理规模扩大时,策略的边际收益会下降。第三是流动性约束:若其中部分标的日成交额有限,或遇到涨跌停无法成交,实际执行价格将显著劣于回测假设。回测曲线与实盘净值之间的差距,通常就藏在容量与流动性这两个变量里。
八、第46名:拥挤赛道中的相对坐标
榜单排名第46位,这个位置本身也值得解读。它说明在AI量化轮动的赛道上,还有数十个策略跑出了相似甚至更高的成绩,赛道已经相当拥挤。拥挤带来两个后果:一是同质化,相似的因子与相似的调仓逻辑会让优势因子被快速消耗,超额收益随时间衰减;二是选择困难,投资者面对大量高收益曲线,很容易被短期业绩牵引,忽略了这些策略是否出自同一套逻辑、是否共享同一类风险敞口。对单个策略而言,正确的定位是把它当作组合中的一块拼图,而不是全部。
九、风险清单:六条必须在投入前明确的事
- 样本期风险:约18个月的记录尚未穿越完整牛熊,极端行情下的真实回撤可能显著大于11.11%。
- 过拟合风险:参数经过历史数据优化的策略,在未来数据上可能表现平庸,需要持续监控信号衰减。
- 成本风险:高换手策略对交易成本极为敏感,费率、滑点与冲击成本的微小变化都会放大到净值上。
- 容量风险:资金规模扩大后,18只标的的进出会推高成本,策略的边际收益递减。
- 风格风险:当市场风格与模型偏好长期背离时,策略可能连续数月跑输基准。
- 统计口径风险:回测中的幸存者偏差、前视偏差与数据平滑,都会让历史曲线比真实情况更漂亮。
十、配置建议:把策略放进组合的正确姿势
基于以上分析,给出可落地的建议。第一,定位上把它作为卫星策略,占总权益仓位的10%到30%,而非全部资金,理由是高收益与短样本并存意味着不确定性偏高。第二,建仓方式上采用分批进入,先用小仓位实盘试跑一到三个月,观察实盘收益与回测的偏差,尤其是滑点与成交情况,再决定是否加仓。第三,风控上设定明确阈值:单策略回撤超过15%,或连续两个月跑输沪深300,则触发减仓或暂停,避免在策略失效期持续投入。第四,监控指标上重点关注滚动60日超额收益、夏普比率的衰减速度、换手率异常放大以及持仓行业集中度的变化。第五,组合层面用低相关资产做对冲,例如红利类资产、债券基金或黄金,降低整体净值波动。第六,保持季度再平衡的频率,让策略权重回归目标水平,避免单一策略占比被动膨胀。
十一、结语:把惊叹转化为纪律
937.47%的累计收益、367.98%的年化收益、11.11%的最大回撤、17.908的夏普比率,这些数字放在任何一份投资报告里都足够震撼。但真正决定长期结果的,不是过去有多漂亮,而是未来能否被纪律地执行。策略的价值在信号,信号的价值在执行,执行的价值在成本与耐心。对AI量化轮动策略最好的态度,是把它当作一个需要持续验证的假设,而不是一个已经证明的结论。用可控的仓位参与,用明确的阈值监控,用足够长的时间检验,才是在这条拥挤赛道上活下来的方式。数据会说话,但只有时间能让它说完。本文所有数据均为历史回测与榜单统计结果,不构成任何投资建议,市场有风险,决策需谨慎。