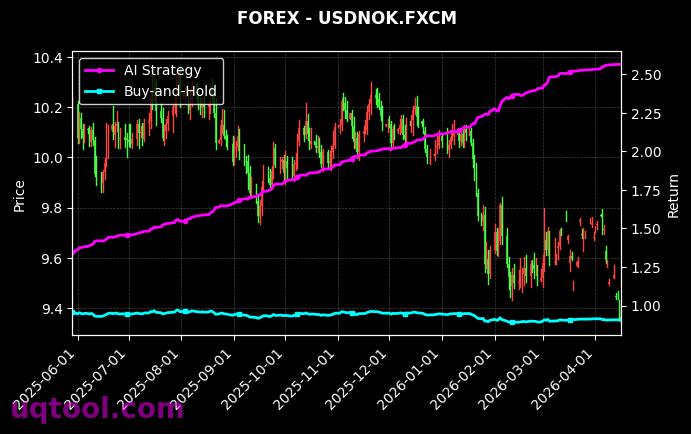
在A股市场风格切换频繁、单一因子快速失效的背景下,TOP2股票UQTOOL.COM人工智能量化轮动策略交出了一份极具冲击力的成绩单:总收益率4079.32%,年化收益率1051.03%,最大回撤仅17.16%。同期沪深300的相对收益高达4072.31%,阿尔法达到1057.2%,这意味着策略的收益几乎全部来自选股与轮动能力,而非市场贝塔的推动。对于追求绝对收益的资金而言,这一组数据指向的核心命题是:超额收益究竟来自何处,又能否在未来的市场环境中延续。
一、收益质量:阿尔法主导而非贝塔推动
判断一套量化策略的成色,首要看收益的来源结构。本策略阿尔法高达1057.2%,与相对沪深300的4072.31%基本同源,说明在扣除市场基准贡献后,策略仍能独立创造超额收益。这种“低贝塔依赖、高阿尔法驱动”的特征,是量化轮动模型最理想的状态,也解释了为何在指数表现平平的阶段,策略净值仍能持续走高。
更值得关注的是收益与风险的匹配度。夏普比率达到25.557,远超传统主动权益产品1至2的常态区间,反映出策略在承担每一单位波动时所获得的补偿极为丰厚。最大回撤被控制在17.16%,对于年化收益超过千分之千的策略而言,这一回撤水平意味着资金曲线的修复能力极强。
二、胜率与盈亏比:稳定性的双重验证
高频轮动策略最怕的是“高赔率低胜率”的赌徒式收益,而本策略给出了另一种答案:
- 胜率61.6%,说明超过六成的持仓周期实现正收益,策略具备可重复的统计优势;
- 盈亏比1.56,在胜率过半的前提下,单笔盈利幅度仍显著高于亏损幅度,形成“正期望值×正赔率”的双重叠加;
- 二者结合意味着收益并非依赖某一笔极端行情的运气,而是分散在大量交易中的概率累积。
这种结构决定了策略的资金曲线更可能呈现“阶梯式上行”,而非“脉冲式暴涨”。对于机构资金与高净值个人而言,可预期性往往比绝对收益更重要。
三、策略内核:AI驱动的动态轮动
UQTOOL.COM的人工智能量化轮动框架,核心在于以多因子模型对全市场股票进行实时打分,并通过机器学习不断修正因子权重。当某一类风格(如小市值、高动量、低波动)的边际有效性衰减时,模型会自动降低其权重,将资金迁移至当前更具统计优势的方向。
这一过程带来三个直接结果:持仓分散度提升、单一风格暴露下降、换手效率提高。同时,策略内置的止损与仓位约束机制,是回撤能够被压制在17.16%的关键——模型不仅在“选对”,也在“及时认错”。
四、风险提示与配置建议
需要清醒认识到,年化1051.03%属于极端优异的历史统计结果,其可持续性受制于三大变量:
- 策略容量:轮动频率越高,对流动性的要求越苛刻,规模扩张可能稀释超额收益;
- 市场结构变化:若监管环境、交易制度或投资者结构发生重大变化,历史因子有效性可能衰减;
- 回测与实盘的偏离:滑点、冲击成本与极端行情下的流动性枯竭,都会侵蚀理论收益。
因此,合理的配置思路是:将本策略视为组合中的进攻型卫星仓位,建议占比控制在总资产的20%至30%,并搭配低相关性的稳健资产以平滑整体波动。同时建立动态监控机制,重点跟踪滚动夏普比率、月度胜率与回撤修复天数三项指标,一旦出现持续性恶化,应及时降低配置比例。
总体而言,TOP2股票UQTOOL.COM人工智能量化轮动策略用4079.32%的总收益、25.557的夏普比率与17.16%的最大回撤,证明了AI量化在多因子动态配置上的现实价值。它提供的不是一夜暴富的捷径,而是一套可量化、可复盘、可迭代的收益获取机制——这才是长期投资中最稀缺的东西。