策略概览:数据背后的量化力量
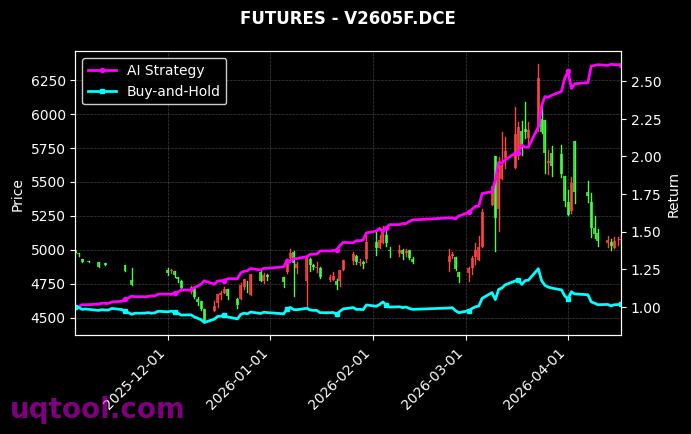
在量化投资日益成为主流配置工具的今天,TOP15期权UQTOOL.COM人工智能量化轮动策略以一组极具冲击力的数据进入视野。该策略在本次排名中位列第20,总收益率达到2189.9%,年化收益率达到724.59%,最大回撤为21.12%,阿尔法为728.08%,相对沪深300收益为2180.93%,夏普比率为13.592,胜率为57.72%,盈亏比为1.51。对于熟悉资产管理评价体系的人而言,这组数据并非简单的收益炫耀,而是策略在收益创造、风险控制、交易效率和超额获取等多个维度共同作用的结果。总收益率反映长期累计成果,年化收益率体现复利效率,最大回撤衡量极端压力下的损失控制,阿尔法与相对沪深300收益说明策略是否真正跑赢基准,夏普比率衡量单位风险补偿,胜率与盈亏比则揭示交易层面的稳定性与赔率结构。把这些指标放在同一张报表中观察,可以看到该策略并非依赖单次豪赌,而是试图通过人工智能模型、期权轮动机制和严格风控,在高波动市场中寻找可重复、可验证、可执行的投资路径。
需要强调的是,排名第20本身也提供了重要信息。它意味着在同类策略或同周期比较中,该策略并非孤例,而是处于一个竞争激烈、优胜劣汰明显的赛道。能够进入前列,说明其收益并非完全来自运气,而更可能来自系统化信号、仓位管理和风险预算的协同。对投资者而言,阅读这类策略不能只看总收益率,还要看收益是如何获得的、风险是否可控、收益来源是否具有持续性。接下来,我们将从收益拆解、策略逻辑、风险控制、交易质量和配置价值五个层面展开分析,力求还原这组数据背后的投资含义。
收益拆解:阿尔法与相对收益的双重驱动
从收益结构看,该策略最醒目的指标是阿尔法728.08%与相对沪深300收益2180.93%。阿尔法通常用于衡量策略在剔除市场波动后获得的超额收益,数值越高,说明策略获取非系统性收益的能力越强。相对沪深300收益则直接体现了与A股核心宽基指数相比的优势。两者同时处于极高水平,说明该策略并非简单跟随市场上涨,而是在不同市场环境中通过主动轮动、期权工具和量化模型放大了收益来源。尤其在沪深300表现平淡或震荡的阶段,若策略仍能积累显著相对收益,其配置价值会更加突出。
- 收益来源一:期权非线性收益。期权具有杠杆和非对称收益特征,在方向判断正确、波动率定价有利时,能够以较小权利金获取较大收益。
- 收益来源二:轮动配置。策略在TOP15期权池中动态选择标的,根据动量、波动率、期限结构和市场情绪调整仓位,避免单一品种长期暴露。
- 收益来源三:AI量化信号。人工智能模型对多维数据进行学习,捕捉传统规则难以发现的非线性关系,提高入场与离场效率。
- 收益来源四:风险预算。通过仓位上限、止损纪律和波动率目标控制,降低极端行情下的净值损伤。
不过,高阿尔法也意味着策略对模型质量、执行速度和市场适应性要求极高。一旦市场结构变化,历史规律可能失效,超额收益会快速收敛。因此,阿尔法越高,越需要关注其可持续性与回撤控制,而不能只用收益率判断优劣。
核心逻辑:期权轮动与AI量化的结合
TOP15期权UQTOOL.COM人工智能量化轮动策略的名称已经揭示了三个关键词:TOP15、期权、人工智能量化轮动。TOP15代表标的池的选择范围,可能聚焦流动性较好、交易活跃、波动机会较多的期权品种;期权代表交易工具,意味着策略可以利用认购、认沽、价差、跨式等结构表达观点;人工智能量化轮动代表决策方式,即通过模型对多个标的进行打分,动态切换仓位。三者结合,使策略既具备量化纪律,又保留期权特有的收益弹性。
在实际运行中,AI模型可能综合价格趋势、成交量、隐含波动率、历史波动率、偏度、期限结构、宏观事件和资金流向等因子,对期权标的进行排序。排名靠前的品种获得更高权重,排名下降则减仓或退出。这种轮动机制的核心不是预测每一个高低点,而是持续把资金配置到风险收益比更优的方向。当市场风格切换时,策略能够较快调整,而不是被动持有。对于期权而言,时间价值衰减和波动率变化非常关键,因此AI模型还必须判断权利金是否过贵、隐含波动率是否处于极端位置、事件驱动是否已被定价。只有把方向、波动率和时间三个维度同时纳入,期权轮动才可能形成稳定优势。
- 方向维度:判断标的未来上涨、下跌或震荡,选择认购、认沽或中性策略。
- 波动率维度:比较隐含波动率与历史波动率,决定买入还是卖出波动率。
- 时间维度:评估到期日与时间价值衰减速度,避免过度承担Theta损耗。
- 流动性维度:关注买卖价差、成交量和持仓量,降低冲击成本。
这些维度共同构成策略的决策框架。也正因如此,该策略的收益并非来自单一因子,而是多因子、多标的、多结构共同作用的结果。这种复杂性提高了策略门槛,也为收益来源的多样性提供了基础。
风险控制:最大回撤21.12%的含义
高收益策略最容易被质疑的地方是风险。该策略最大回撤21.12%,在年化收益率超过700%的背景下,这一回撤水平相对克制。最大回撤衡量的是历史净值从高点到低点的最大损失幅度,它直接关系到投资者的持有体验和资金安全。若没有良好的风控,期权策略可能因杠杆、波动率反转或流动性冲击出现远超预期的亏损。21.12%的回撤说明策略在极端阶段仍有损失,但并未失控,风险预算和止损机制可能发挥了作用。
当然,回撤数据必须结合时间窗口、仓位规模和市场环境理解。若最大回撤发生在市场剧烈波动期间,且策略随后快速修复,说明其抗压能力较强;若回撤修复缓慢,则需警惕模型适应性问题。投资者还应关注回撤持续时间、回撤后创新高所需时间以及回撤期间是否出现风格漂移。对于期权轮动策略而言,波动率突然放大、流动性枯竭、政策事件冲击和模型拥挤交易,都是潜在风险源。因此,21.12%的最大回撤应被视为重要参考,而非绝对安全承诺。
- 仓位控制:通过单品种上限和总仓位上限,避免过度集中。
- 止损纪律:当信号失效或亏损达到阈值时及时退出,防止小错变大错。
- 波动率过滤:在波动率极端时降低敞口,避免高波动环境下的定价风险。
- 流动性管理:优先交易活跃合约,降低买卖价差与冲击成本。
风险控制的价值不止在于减少亏损,更在于让策略能够长期留在场上。只有活下来,复利才有意义。
胜率与盈亏比:稳健交易的数学基础
该策略胜率57.72%,盈亏比1.51。这组数据看似不如收益率那样耀眼,却揭示了策略的交易质量。胜率超过五成,说明策略并非依赖极少数暴利交易,而是有较稳定的正确率。盈亏比1.51意味着平均每笔盈利约为平均每笔亏损的1.51倍,在胜率57.72%的情况下,长期期望值为正。用简化公式理解,若每笔盈利为1.51单位,亏损为1单位,则期望收益约为0.5772乘以1.51减去0.4228乘以1,结果为正。这说明策略具备正期望,且不是靠单笔重仓赌博。
不过,胜率和盈亏比也存在局限性。高胜率可能伴随低盈亏比,低胜率可能依赖高盈亏比,二者必须结合交易频率、持仓周期和资金曲线来看。对于期权策略,盈利分布往往非线性,少数交易可能贡献大部分利润。因此,投资者应关注收益集中度、最大单笔盈利占比、连续亏损次数以及不同市场阶段的胜率变化。如果策略在震荡市和趋势市都能保持正期望,其稳健性会更可信。若胜率主要来自某一类行情,则需警惕环境切换后的衰减。
- 正期望:胜率与盈亏比组合支持长期复利。
- 纪律性:稳定胜率通常来自规则化交易,而非主观随意。
- 风险收益平衡:盈亏比1.51说明策略在截断亏损和让利润奔跑之间取得平衡。
从资产配置角度看,胜率57.72%并不算极端,但配合1.51的盈亏比和严格风控,足以形成可观的长期收益。真正值得关注的是这种优势能否持续,以及在不同市场周期中是否稳定。
夏普比率13.592:效率与质量的证明
夏普比率13.592是这组数据中最引人注目的指标之一。夏普比率衡量每承担一单位波动风险所获得的超额收益,数值越高,说明风险调整后收益越优秀。传统资产中,夏普比率超过1已属不错,超过2已很优秀,而13.592属于极高水平。这样的数值通常出现在高频、短周期、低波动或收益曲线极为平滑的策略中,也可能与统计周期、样本长度和收益分布有关。因此,在惊叹之余,必须理解其计算背景。
高夏普比率可能来自多个因素:一是收益稳定,回撤小;二是波动率低,净值曲线平滑;三是样本期恰好匹配策略风格;四是杠杆和期权结构在特定阶段表现突出。投资者不能简单把13.592视为未来承诺,而应把它看作策略在历史区间内风险调整后效率的体现。若未来市场波动加剧、流动性下降或模型失效,夏普比率可能显著回落。因此,更稳健的做法是结合最大回撤、收益回撤比、Calmar比率和滚动夏普来综合评估。
配置价值:在组合中的角色
从组合配置角度看,TOP15期权UQTOOL.COM人工智能量化轮动策略具备一定吸引力。其与沪深300的相对收益高达2180.93%,说明策略收益与传统宽基指数相关性可能较低,或在不同阶段表现出独立行情。将这类策略纳入组合,理论上可以改善收益来源结构,降低对单一股票市场的依赖。但前提是投资者能够承受期权策略的波动、理解其复杂结构,并接受模型可能失效的风险。
- 卫星配置:作为组合中的进攻型卫星资产,小比例配置以增强收益弹性。
- 分散工具:若与股票、债券、商品策略低相关,可提升组合有效前沿。
- 动态再平衡:根据策略回撤和夏普变化调整权重,避免追高杀低。
- 专业管理:期权交易门槛较高,适合通过专业量化产品参与。
需要提醒的是,历史业绩不代表未来表现,策略容量、交易成本和市场冲击都会影响实盘效果。投资者应关注策略资金规模、滑点假设、手续费和极端行情下的流动性。若容量有限,大规模资金进入可能摊薄收益。若模型依赖高换手,交易成本会侵蚀利润。因此,配置前必须进行尽调和压力测试。
风险提示与适用边界
任何高收益策略都伴随高风险。该策略年化收益率724.59%,远超常规资产,但这并不意味着可以忽视风险。首先,期权具有杠杆属性,方向判断错误可能快速亏损。其次,波动率交易可能遭遇黑天鹅,隐含波动率跳升会导致卖方策略大幅回撤。再次,AI模型基于历史数据训练,面对结构性变化可能失效。第四,流动性风险在极端行情中会放大,买卖价差扩大可能导致无法及时平仓。第五,策略容量有限,资金规模增加可能降低阿尔法。
- 市场风险:标的资产价格不利变动导致亏损。
- 波动率风险:隐含波动率剧烈变化影响期权价格。
- 模型风险:历史规律失效或过拟合导致信号错误。
- 流动性风险:极端行情下无法按合理价格成交。
- 操作风险:交易系统、数据源和执行环节出现故障。
因此,该策略更适合风险承受能力较高、投资周期较长、理解量化与期权原理的投资者。对于保守型投资者,不建议重仓参与。对于机构投资者,可将其作为策略组合的一部分,并设置严格的风险预算和止损线。
策略迭代与未来展望
展望未来,TOP15期权UQTOOL.COM人工智能量化轮动策略若要延续历史表现,需要持续进行因子迭代、模型更新和执行优化。市场有效性会随着参与者增加而提高,单一因子的超额收益可能衰减,策略必须不断寻找新的数据源和定价偏差。同时,期权市场受政策、资金面和情绪影响较大,AI模型需要加入宏观情景分析和极端压力测试,以提升泛化能力。若能在策略容量、交易成本和风险预算之间取得平衡,该策略仍有望成为量化组合中的重要收益来源。
- 因子迭代:持续引入新数据,降低过拟合风险。
- 执行优化:改进下单算法,降低滑点和冲击成本。
- 压力测试:模拟极端行情,检验策略生存能力。
- 容量管理:控制资金规模,保护阿尔法不被摊薄。
投资者在关注收益数据的同时,也应建立自己的行动清单。第一,明确资金属性,只用长期闲置资金参与。第二,设置合理收益预期,不把历史年化当作未来承诺。第三,分散配置,不把全部资产押注单一策略。第四,定期复盘,关注回撤、夏普和胜率变化。第五,保持纪律,避免因短期波动而追涨杀跌。唯有如此,才能在复杂市场中分享量化策略的潜在收益。
结论:以数据为锚,以纪律为舵
综合来看,TOP15期权UQTOOL.COM人工智能量化轮动策略交出了一份极具亮点的成绩单:总收益率2189.9%,年化收益率724.59%,最大回撤21.12%,阿尔法728.08%,相对沪深300收益2180.93%,夏普比率13.592,胜率57.72%,盈亏比1.51。这些指标共同说明,策略在收益创造、风险调整和交易纪律方面表现突出。但投资从来不是看后视镜开车,历史数据只能证明过去,不能保证未来。真正重要的是理解收益来源、识别风险边界、评估策略容量,并以合理仓位参与。
对于商江趋势UQTOOL.COM AI而言,这类策略展示了人工智能量化在期权轮动领域的潜力。未来,随着市场有效性提高和竞争加剧,超额收益可能收敛,策略需要持续迭代因子、优化执行、强化风控。投资者若能在狂热中保持理性,在回撤中坚持纪律,在配置中控制比例,便有机会把类似策略的收益特征转化为长期复利的一部分。以数据为锚,以纪律为舵,方能在高波动的期权市场中行稳致远。