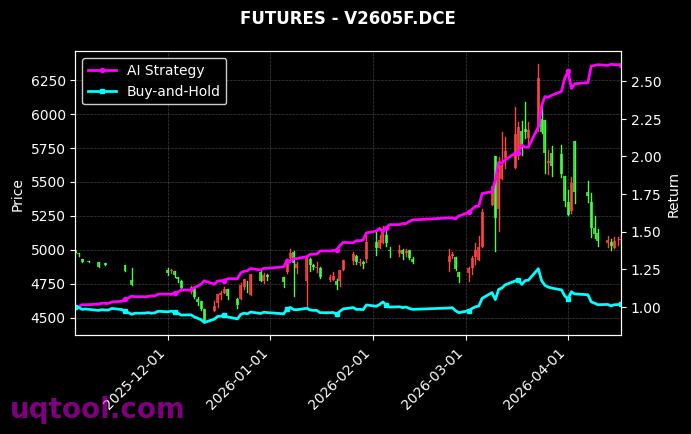
在当前市场波动加剧、单一资产配置难度上升的背景下,TOP15期权UQTOOL.COM人工智能量化轮动策略交出了一份极具冲击力的业绩数据。统计显示,该策略排名21,总收益率达到2022.08%,年化收益率658.32%,最大回撤22.31%,阿尔法661.28%,相对沪深300超额收益2016.56%,夏普比率12.396,胜率56.27%,盈亏比1.56。从绝对收益、超额收益和风险调整后收益三个维度看,这组数据均处于非常突出的水平。尤其是年化收益率超过600%、夏普比率超过12,说明策略在统计区间内不仅收益高,而且收益与波动的匹配度较好。但作为投资策略分析,我们不能只看收益端的亮眼数字,还必须结合策略逻辑、回撤特征、市场环境、样本偏差和尾部风险进行综合判断。本文将从业绩概览、收益来源、风险控制、指标解读、轮动机制、策略优势、潜在风险以及配置建议等方面展开分析,力求为投资者提供更完整的策略认知框架。
一、业绩概览与榜单含义
从核心指标看,该策略总收益率2022.08%,意味着在统计区间内实现了超过20倍的累计收益;年化收益率658.32%,显示出极强的复利增长能力;最大回撤22.31%,相对于其收益水平而言回撤控制较为突出;阿尔法661.28%,说明策略相对市场基准的超额收益非常显著;相对沪深300收益2016.56%,表明在同期权益市场基准表现之外,策略通过期权工具和量化轮动获得了巨大的相对优势。夏普比率12.396属于极高数值,通常意味着单位波动带来的超额回报很高;胜率56.27%并不算极端高,但配合1.56的盈亏比,说明策略并非依赖高胜率小赚,而是通过正期望的盈亏结构积累收益。
需要特别说明的是,策略名称中的TOP15体现的是策略池、筛选框架或研究范围,而排名21表明该策略在更大样本或更严格口径下处于较前位置,但并非绝对榜首。这一细节提示投资者,不能因为名称中的TOP15就直接理解为榜单前十五,也不能简单将历史排名等同于未来表现。排名21仍然说明策略在同类人工智能量化轮动策略中具有较强竞争力,但投资者更应关注排名背后的评价周期、样本长度、交易成本假设、滑点设置和风险约束条件。若排名来自较短样本期或特定市场环境,则高收益可能包含较强的市场适配性,需要通过样本外跟踪和压力测试进一步验证。
二、收益来源拆解
从策略类型看,TOP15期权UQTOOL.COM人工智能量化轮动策略的核心收益来源可能包括以下几个方面。第一,人工智能算法对期权品种、方向、波动率和期限结构进行动态识别,通过多因子模型捕捉不同阶段的定价偏差。第二,轮动机制根据市场状态在趋势、反转、波动率扩张和波动率收缩等模式之间切换,从而提高资金使用效率。第三,期权工具本身具有非线性收益特征,策略可以通过方向性头寸、价差组合、波动率暴露或对冲结构,在有限风险预算下放大有效信号。第四,量化模型通过纪律化执行减少情绪干扰,并在高换手环境中保持策略一致性。
总收益率2022.08%与年化658.32%的组合,说明策略在统计区间内可能经历了较快的净值增长。这种增长通常不是单一因子能够解释的,更可能来自多因子共振、轮动择时、仓位管理和期权杠杆的共同作用。阿尔法661.28%表明策略收益中很大一部分不能由沪深300基准解释,说明其收益来源具有明显的主动管理和另类资产特征。相对沪深300超额2016.56%,则进一步说明策略并非简单跟随权益市场,而是在期权量化轮动层面形成了独立收益曲线。
不过,高收益也可能对应高换手、高集中或高杠杆。若策略大量使用期权买方头寸,则收益可能呈现脉冲式增长,同时在时间价值衰减和波动率回落阶段面临持续损耗;若策略以卖方头寸为主,则胜率通常较高,但尾部风险较大。当前56.27%的胜率和1.56的盈亏比显示策略并非极端依赖单边行情,但仍需观察收益分布是否过度集中于少数交易日或少数品种。投资者应重点审视收益归因,判断收益来自可复制的因子暴露,还是来自特定阶段的波动率错配。
三、风险指标解读
最大回撤22.31%是评价该策略风险水平的关键指标。相对于658.32%的年化收益率,22.31%的最大回撤在数字上显得较低,风险收益比非常突出。但期权策略的回撤具有非线性特征,历史最大回撤未必代表极端情景下的真实风险。若市场出现波动率跳升、流动性骤降、期权隐含波动率大幅偏离或标的价格跳空,策略可能面临快速回撤。因此,22.31%的最大回撤应结合回撤修复时间、回撤发生频率、回撤期间仓位变化和策略是否触发风控阈值来综合评估。
夏普比率12.396是另一个需要理性看待的指标。夏普比率衡量单位总波动获得的超额收益,数值越高通常越好,但极高夏普可能来自低波动样本、收益平滑、非线性收益结构或样本期选择。对于期权轮动策略,夏普比率可能低估尾部风险,因为期权卖方策略在多数时间波动较低,但极端事件下可能产生大幅亏损。投资者应同时关注索提诺比率、卡玛比率、尾部风险指标和压力测试结果。若夏普比率长期稳定在较高水平,且最大回撤可控,则策略的风险调整后收益具有较强吸引力;若夏普比率主要来自短期低波动环境,则需要警惕波动率回归带来的冲击。
胜率56.27%与盈亏比1.56的组合说明策略的期望收益为正。胜率略高于五成,盈亏比高于1.5,意味着策略并不需要极高胜率就能实现正期望。这种结构通常比高胜率低盈亏比策略更具韧性,因为单笔亏损可控,盈利头寸能够覆盖亏损。但胜率和盈亏比都是历史统计结果,未来可能因市场结构变化而下降。投资者应关注策略在不同市场状态下的胜率稳定性,例如趋势市、震荡市、高波动市和低波动市中的表现差异。
四、轮动机制与人工智能量化框架
人工智能量化轮动策略的核心在于动态配置。传统静态策略往往在单一市场风格中表现较好,但面对风格切换时容易失效。该策略通过人工智能算法对历史数据、波动率曲面、期限结构、成交量、持仓量、市场情绪和宏观变量进行学习,形成对期权品种和策略模式的动态评分,再根据评分进行轮动配置。这种机制的优势在于能够较快适应市场状态变化,减少对单一因子的依赖。
从策略名称看,UQTOOL.COM人工智能量化轮动策略强调工具化、系统化和纪律化。工具化意味着策略将数据获取、信号生成、风险预算、交易执行和绩效评估纳入统一框架;系统化意味着策略不依赖主观判断,而是通过规则和模型进行决策;纪律化意味着策略在回撤和波动上升时能够按照预设规则降低风险暴露。对于期权策略而言,这种框架尤为重要,因为期权涉及方向、波动率、时间价值和流动性等多维变量,人工判断容易受到情绪和认知偏差影响。
轮动机制可能包含品种轮动、期限轮动、波动率轮动和风格轮动。品种轮动是在不同期权标的之间选择风险收益比更优的品种;期限轮动是根据近月与远月合约的隐含波动率差异和到期时间选择更有利的结构;波动率轮动是根据波动率水平及变化方向选择买方或卖方逻辑;风格轮动则是在趋势跟踪、均值回归、突破和套利之间进行切换。上述轮动如果均由人工智能模型动态评估,则策略具备较强的自适应能力,但也对数据质量、模型稳定性和交易成本控制提出更高要求。
五、策略优势分析
第一,收益弹性突出。总收益率2022.08%和年化658.32%表明策略在有效信号出现时具备较强的收益释放能力。期权工具的非线性特征使策略能够在方向判断正确时获得较高回报,同时通过组合结构控制部分风险。第二,风险调整后收益优秀。夏普比率12.396和最大回撤22.31%的组合,说明策略在统计区间内较好平衡了收益与波动。第三,超额收益显著。阿尔法661.28%和相对沪深300收益2016.56%表明策略具备独立于传统权益基准的收益来源,有助于改善资产配置组合的有效前沿。第四,胜率和盈亏比结构合理。56.27%的胜率配合1.56的盈亏比,说明策略不是依赖极端高胜率,而是通过正期望结构实现长期积累。第五,人工智能量化框架提升执行效率。模型能够快速处理多维数据,减少主观干扰,并在轮动中保持策略一致性。
此外,排名21也说明策略在同类竞争中具备较强实力。虽然并非榜首,但在大量人工智能量化轮动策略中进入前列,表明其模型框架、风险控制和交易执行具有一定优势。对于投资者而言,排名21的策略可能比极端榜首策略更具可跟踪性,因为榜首策略往往面临更高的过拟合风险和容量限制。排名较前但不过度极端的策略,反而可能在样本外表现中更具稳定性。
六、潜在风险与审慎提示
尽管历史数据亮眼,但投资者必须充分认识潜在风险。第一,样本期偏差。高年化收益可能来自特定市场环境,例如高波动、流动性充裕或期权定价偏差较大的阶段。若市场进入低波动、低成交或高摩擦阶段,策略收益可能明显下降。第二,过拟合风险。人工智能模型参数较多,若训练样本不足或模型复杂度较高,可能对历史噪声过度拟合,导致样本外表现不及预期。第三,期权尾部风险。期权策略尤其是卖方策略,在极端行情中可能面临非线性亏损,历史最大回撤22.31%不一定覆盖所有压力情景。第四,流动性与交易成本风险。高换手轮动策略对滑点、手续费和冲击成本敏感,若容量扩大,实际收益可能低于回测。第五,杠杆与集中度风险。高收益可能伴随较高杠杆或品种集中,一旦方向判断失误,净值波动可能放大。第六,模型失效风险。市场结构变化、监管政策调整和参与者行为变化都可能导致人工智能模型失效。
因此,投资者不应将2022.08%的总收益率和658.32%的年化收益率简单线性外推。历史业绩是策略研究的重要起点,但不是未来收益的保证。对于高夏普、高收益策略,更应关注收益的可解释性、风险暴露的透明度和极端情景下的损失承受能力。若策略无法提供清晰的归因报告、压力测试和实时风险监控,投资者应保持谨慎。
七、配置建议与实施路径
对于考虑配置该策略的投资者,建议从以下几个维度推进。其一,先进行小仓位试点。由于策略历史收益极高但潜在尾部风险不可忽视,初始配置比例不宜过高,可在整体资产组合中设定较小风险预算,待样本外跟踪稳定后再逐步增加。其二,建立回撤约束。可根据自身风险承受能力设定最大回撤阈值,例如组合层面回撤达到预设水平时降低策略权重,避免单一策略风险扩散。其三,关注策略容量和流动性。高换手期权轮动策略对市场流动性要求较高,应评估策略规模扩大后的交易成本变化。其四,进行收益归因和压力测试。重点观察收益是否过度集中于少数品种、少数交易日或特定波动率环境,并测试波动率跳升、流动性枯竭和标的大幅跳空情景下的表现。其五,分散配置。即使该策略夏普比率高达12.396,也不建议将全部资金集中配置,应与低相关资产、现金管理和其他量化策略组合使用,以降低单一模型失效风险。其六,持续监控模型稳定性。定期评估胜率、盈亏比、阿尔法和最大回撤是否出现趋势性恶化,若关键指标持续走弱,应及时调整配置。
在具体实施上,投资者可将该策略视为卫星配置而非核心配置。卫星配置的作用是增强收益、分散传统资产风险,但不应承担全部组合的稳定性职责。对于风险偏好较高的投资者,可在充分理解期权风险的前提下适度提高配置比例;对于风险偏好稳健的投资者,则应更重视回撤控制和流动性管理。无论哪种类型,都应坚持先验证、后配置,先小仓、后加仓的原则。
八、结论
综合来看,TOP15期权UQTOOL.COM人工智能量化轮动策略在统计区间内展现出极强的收益能力和较优的风险调整后表现。总收益率2022.08%、年化收益率658.32%、最大回撤22.31%、阿尔法661.28%、相对沪深300收益2016.56%、夏普比率12.396、胜率56.27%、盈亏比1.56,这些指标共同勾勒出一幅高收益、较可控回撤和显著超额的策略画像。排名21说明其在同类策略中处于较前位置,但并非没有竞争压力。策略的核心优势在于人工智能量化框架、动态轮动机制、期权非线性收益工具和纪律化风险控制。与此同时,投资者必须警惕样本期偏差、过拟合、期权尾部风险、流动性和杠杆风险。高收益不等于低风险,高夏普也不等于无尾部损失。更稳健的做法是将该策略纳入多策略组合,通过小仓位试点、回撤约束、收益归因、压力测试和持续监控来验证其可复制性。只有在充分理解策略逻辑和风险边界的前提下,投资者才能更理性地使用这一人工智能量化轮动策略,使其成为资产配置中的增强工具,而不是单一依赖的收益来源。

