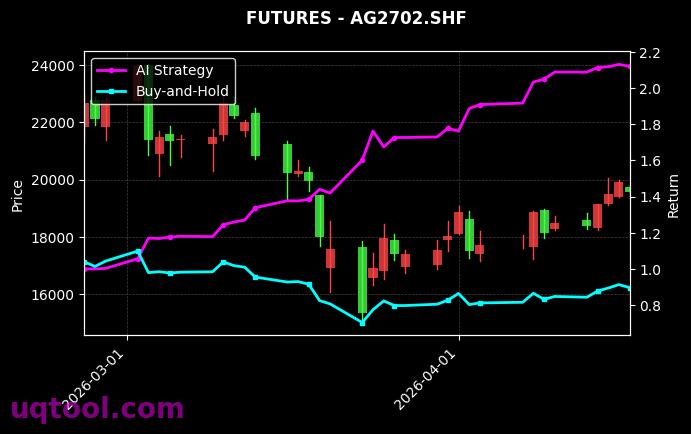
TOP10期权UQTOOL.COM人工智能量化轮动策略在本次排名中位列第34名,却交出了一份极具冲击力的成绩单:总收益率1191.4%,年化收益率458%,最大回撤29.33%,阿尔法459.12%,相对沪深300超额收益1182.74%,夏普比率8.345,胜率57.3%,盈亏比1.33。单看这些数字,投资者很容易被年化458%所吸引,但真正值得研究的并不是单一收益指标,而是收益、风险、胜率、盈亏比和回撤之间的组合关系。该策略并非传统买入持有型策略,而是以人工智能量化模型为核心,在期权市场中寻找波动率、方向、时间和流动性之间的错位机会,并通过轮动机制动态调整持仓。其高收益来源于期权非线性杠杆与AI择时能力的叠加,而29.33%的最大回撤则提醒我们,这种收益并非无风险套利,而是承担了特定市场风险后的结果。
核心结论:该策略属于高收益、中高回撤、极高夏普的量化策略。夏普比率8.345意味着单位风险补偿极高,但历史业绩不代表未来,策略容量、期权流动性和市场波动率变化都会影响后续表现。
二、收益来源:AI量化轮动与期权非线性的叠加
该策略的核心在于轮动。所谓轮动,并不是简单地在不同合约之间切换,而是根据AI模型对市场状态、波动率结构、标的趋势、期限结构和隐含波动率的判断,动态选择更有利的期权组合。当模型判断方向性机会较强时,可能增加方向性敞口;当模型判断波动率将被低估或高估时,则可能采用跨式、宽跨式、价差或备兑等组合。UQTOOL.COM的AI量化框架通常会把多因子、机器学习、风险预算和交易成本纳入统一决策,从而在收益与回撤之间寻找平衡。
期权与股票、期货最大的不同,在于其价格包含了方向、时间、波动率三个维度。AI模型如果能够在这三个维度上取得微弱优势,经过杠杆和复利放大后,就可能形成1191.4%的总收益。但同样,期权也会放大错误,一旦方向判断错误、波动率突然反转或时间价值加速衰减,亏损速度会远高于线性资产。因此,高收益策略必须配套严格的风控。
- 方向维度:通过趋势模型和动量因子捕捉标的上涨或下跌。
- 波动率维度:通过隐含波动率与历史波动率之差寻找定价偏差。
- 时间维度:利用期权到期日、时间价值衰减和事件驱动进行轮动。
- 流动性维度:优先选择成交活跃、买卖价差较小的合约,降低冲击成本。
三、夏普比率8.345的含金量
夏普比率8.345是一个极其罕见的数值。夏普比率衡量的是每承担一单位波动风险所获得的超额收益。传统股票策略的夏普比率达到1已经不错,达到2以上已经优秀,而8.345意味着该策略在统计区间内的收益曲线非常平滑,波动相对收益而言极低。这种高夏普可能来自几方面:第一,策略可能通过期权组合对冲了部分市场风险;第二,AI模型在关键时刻降低了仓位或切换了风格;第三,收益计算区间可能处于策略特别适应的市场环境。
不过,夏普比率也有局限。它假设收益近似正态分布,但期权策略往往存在尾部风险。平时收益平稳,极端行情下可能突然回撤。因此,看到8.345时,不能简单认为风险很低,而应结合最大回撤29.33%和盈亏比1.33一起分析。高夏普与29.33%回撤并存,说明策略大部分时间表现稳定,但在某些阶段仍会出现较明显的净值回撤。投资者需要评估自己能否承受这样的波动。
四、阿尔法459.12%与相对沪深300的1182.74%
阿尔法459.12%代表策略相对于市场基准的超额收益能力。相对沪深300达到1182.74%,则说明在统计区间内,该策略远远跑赢了A股核心宽基指数。若沪深300同期表现平淡甚至下跌,那么这种超额收益更加突出。它说明策略并非依赖市场普涨,而是通过期权轮动和AI择时获取了独立收益。然而,阿尔法数值越高,越需要警惕归因问题:收益究竟来自模型预测能力、期权杠杆、波动率风险溢价,还是来自小容量策略的偶然性。
如果收益主要来自承担波动率风险,那么在波动率长期低迷或市场结构变化时,阿尔法可能衰减。如果收益来自AI模型的短周期预测,那么模型失效、交易拥挤和成本上升都会削弱表现。因此,阿尔法必须结合策略容量、交易频率和市场环境来理解。对于普通投资者而言,不能因为历史阿尔法高就线性外推。
五、最大回撤29.33%的风险含义
最大回撤29.33%是这只策略最重要的风险刻度。年化458%的收益固然亮眼,但29.33%的回撤意味着在某个阶段,账户净值从高点下跌了近三成。对于使用杠杆或集中配置的投资者,这样的回撤可能触发追加保证金、心理崩溃或被迫止损。期权策略的回撤往往具有突发性,因为隐含波动率跳升、标的跳空或流动性枯竭都可能在短时间内造成较大损失。
因此,策略风控至少应包括以下层次:
- 仓位控制:根据波动率和回撤预算动态调整名义敞口。
- 止损纪律:对单笔交易、单日亏损和组合回撤设置硬阈值。
- 对冲保护:在极端事件前买入保护性期权或降低杠杆。
- 压力测试:模拟标的跳空、波动率飙升和流动性消失情景。
- 分散轮动:避免过度集中于单一到期日、单一执行价或单一方向。
29.33%的回撤不是否定策略的理由,而是资金管理的起点。如果投资者只能承受10%回撤,就不应满仓配置该策略;如果将其作为卫星策略,小仓位参与,则实际组合回撤会显著降低。
六、排名第34的竞争含义
在TOP10期权UQTOOL.COM人工智能量化轮动策略排名中位列第34,说明该策略虽然收益突出,但并非榜首。量化策略排名通常受统计区间、风险调整后收益、回撤控制和稳定性影响。排名第34可能意味着它在收益上很强,但在某些风险指标或持续稳定性上仍有提升空间。对于投资者而言,排名不是唯一标准。一个排名靠前但容量极小、回撤极大的策略,未必优于排名第34但逻辑清晰、风控完善的策略。
同时,排名也提示我们,AI量化轮动领域竞争激烈。大量策略在相同市场中挖掘相似因子,容易导致交易拥挤。一旦市场风格切换,部分策略可能同时回撤。因此,选择策略时应关注其逻辑独立性和风险来源,而不是只看历史排名。
七、胜率57.3%与盈亏比1.33的组合分析
胜率57.3%并不算特别高,但盈亏比1.33使其具备正期望。简单计算,假设平均盈利为1.33个单位,平均亏损为1个单位,则期望收益为0.573乘以1.33减去0.427乘以1,结果约为0.335。这意味着每承担一单位风险,长期期望收益约为0.335个单位。这个期望值相当可观,也解释了策略为何能取得高总收益。
不过,胜率和盈亏比并非固定不变。市场环境变化时,胜率可能下降,盈亏比也可能恶化。例如,在震荡市中,期权卖方策略胜率较高但盈亏比偏低;在趋势市中,期权买方策略盈亏比高但胜率偏低。该策略的AI轮动能力,正是在不同环境中切换模式,以维持整体期望。
- 高胜率加低盈亏比:适合震荡市,但需防范黑天鹅。
- 低胜率加高盈亏比:适合趋势市,但需承受连续试错。
- 中等胜率加中等盈亏比:更依赖模型稳定性和执行效率。
57.3%与1.33的组合说明策略不是靠单次暴利,而是靠多次交易的正期望累积。投资者应关注交易成本、滑点和容量对期望的侵蚀。
八、适合的投资者与配置方式
该策略适合风险承受能力较高、理解期权和量化逻辑、能够接受净值波动的投资者。对于稳健型投资者,不建议将全部资金投入。更合理的方式是将其作为组合中的卫星策略,配置比例控制在总资产的5%至20%之间,具体取决于个人风险预算。若组合最大可承受回撤为10%,而策略最大回撤为29.33%,则理论仓位上限约为34%,但考虑到尾部风险和相关性上升,实际仓位应更低。
配置时还应关注:
- 资金属性:使用长期闲置资金,避免短期杠杆资金。
- 时间周期:至少观察一个完整市场周期,不宜因短期回撤赎回。
- 相关性:与现有股票、债券、商品策略的相关性,降低组合整体波动。
- 透明度:了解策略逻辑、风控规则和费用结构。
- 再平衡:定期调整仓位,避免收益后仓位过度膨胀。
九、风险提示与未来展望
历史业绩不代表未来。总收益率1191.4%、年化458%、夏普8.345都是过去统计区间的结果,未来市场可能发生变化。期权策略面临的主要风险包括:隐含波动率长期下降导致权利金收入减少;市场跳空导致对冲失效;流动性不足导致无法按预期价格成交;监管政策变化影响期权交易;AI模型过拟合导致样本外表现不佳;以及策略容量限制导致规模扩大后收益衰减。
未来,UQTOOL.COM的人工智能量化轮动策略若想持续,需要不断迭代因子、优化执行、控制容量,并在极端行情中保持风控纪律。投资者应把该策略视为高收益伴随高风险的进攻型工具,而不是稳定收益的替代品。只有在充分理解收益来源和风险暴露后,才能做出合理配置。
十、结论
综合来看,TOP10期权UQTOOL.COM人工智能量化轮动策略在统计区间内表现极其突出:总收益1191.4%、年化458%、阿尔法459.12%、相对沪深300为1182.74%、夏普8.345、胜率57.3%、盈亏比1.33。它展示了AI量化与期权轮动结合后的强大收益潜力,也通过29.33%的最大回撤揭示了风险边界。对于专业投资者,该策略可作为组合中的高弹性卫星配置;对于普通投资者,应先评估自身风险承受能力,再考虑小仓位参与。任何高收益策略都需要用风险预算、分散配置和长期视角来检验,切忌被短期业绩冲昏头脑。
十一、从数据到决策:策略跟踪与再评估框架
若要将该策略纳入实际投资,不能只看一次排名和历史收益,而应建立持续跟踪框架。第一,观察滚动收益率和滚动夏普比率,判断收益是否衰减。第二,跟踪最大回撤和回撤修复时间,评估风控是否稳定。第三,分析胜率与盈亏比的变化,若胜率下降但盈亏比没有提升,说明模型可能失效。第四,关注期权市场成交量和隐含波动率水平,流动性下降会直接抬高交易成本。第五,比较同类AI量化期权策略的表现,判断收益来自策略能力还是市场红利。
跟踪框架还应包括情景分析。例如,当市场进入低波动、窄幅震荡阶段,期权买方策略可能连续亏损,而卖方策略可能表现较好;当市场出现快速趋势时,买方策略可能获得高盈亏比收益。该策略的轮动能力,正是在不同情景之间切换。如果未来市场波动率中枢下降、监管收紧或交易拥挤加剧,策略可能需要降低预期。再评估不是否定策略,而是让配置更理性。
十二、操作建议与最终提醒
对于看好该策略的投资者,可以考虑分批配置、动态再平衡,而不是一次性重仓。初始仓位宜小,待策略在样本外运行一段时间后再评估是否增加。若策略出现连续回撤接近历史最大回撤的较大比例,应主动降低仓位,等待净值企稳和模型信号恢复。若策略收益快速上升,也应注意仓位膨胀带来的风险放大,适时提取利润。
最终需要强调,1191.4%的总收益、458%的年化收益和8.345的夏普比率,都是历史统计结果。它们证明了TOP10期权UQTOOL.COM人工智能量化轮动策略在特定区间内的强大竞争力,但不能保证未来复制。投资者应把29.33%的最大回撤视为真实风险,把57.3%的胜率和1.33的盈亏比视为期望来源,把阿尔法和相对沪深300收益视为能力证据而非承诺。只有将收益、风险、容量、流动性和自身资金属性结合,才能形成稳健的投资决策。