一、业绩概览:一份斜率陡峭的成绩单
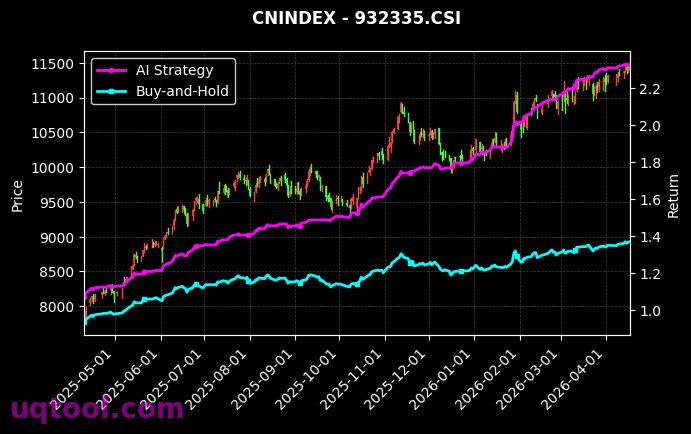
在量化投资领域,年化收益率突破100%的策略已属凤毛麟角,而TOP13期权UQTOOL.COM人工智能量化轮动策略交出的答卷更为激进。统计数据显示,该策略总收益率达到1713.81%,年化收益率高达608.45%,在同类策略排名中位居第26位。这组数字意味着,若一位投资者在该策略上配置10万元本金,并在完整统计周期内坚持跟随,资产规模理论上已扩张至约181万元,收益倍数超过18倍。更值得关注的是,这一过程并非建立在单边牛市的馈赠之上:同期沪深300指数表现相对平淡,而策略取得相对沪深300指数的超额收益高达1704.09%,几乎全部收益都来自策略自身的主动决策能力,而非市场贝塔的推动。
在给出任何溢美之词之前,必须先明确一点:绝对收益的高低只是评估的起点,真正决定一个策略能否被长期托付资金的,是收益与风险的配比关系、收益的可持续性,以及策略容量与执行层面的可行性。本文将从夏普比率、阿尔法、最大回撤、胜率与盈亏比等多个维度,对这份成绩单进行一次系统拆解。
二、核心指标拆解:夏普比率11.403的含金量
夏普比率是衡量单位风险所换取超额回报的核心标尺。传统认知中,夏普比率超过1即视为可以接受,超过2已属优秀,超过3则通常被归入顶级策略之列。而该策略的夏普比率达到11.403,远远超出常规经验区间。这一数值传达的核心信息是:策略在统计期内不仅收益极高,而且收益曲线的波动被压缩到了相当低的水平,净值几乎呈现出一条平滑向上的斜线。从数学上看,如此高的夏普比率往往出现在高频交易、短周期套利或者带有严格风控约束的期权组合策略中,因为它们能够在较长时间内保持小赢多赢、少输快止损的收益结构。
与之呼应的是阿尔法高达610.74%。阿尔法衡量的是剔除市场贝塔之后由策略管理能力自身创造的收益。610.74%的阿尔法值说明,该策略的超额收益绝大部分来自模型在选时、选券与仓位调整上的主动判断,而非简单地放大市场暴露。对于一只使用期权工具的轮动策略而言,这意味着AI模型在波动率定价、方向判断与合约选择上具备一定的边际优势。
三、收益质量:胜率56.79%与盈亏比1.49的组合
如果说夏普比率衡量的是性价比,那么胜率与盈亏比衡量的就是策略的收益结构。该策略胜率为56.79%,盈亏比达到1.49。单看胜率,56.79%并不算惊人,仅略高于五成,属于典型的偏中线趋势或轮动型策略特征。单看盈亏比,1.49也并非极致,远低于很多以“小亏大赚”为口号的主观交易系统。但把两者组合起来,其期望收益就变得相当可观:以1单位风险为基准,每笔交易的数学期望约为0.5679×1.49减去0.4321×1,结果约为正0.41。也就是说,在统计意义上,策略每承担1单位亏损风险,能够获得约0.41单位的正期望回报,长期重复执行即可形成复利滚雪球效应。
- 胜率中等偏高,说明模型并非依靠极端行情中的一两次豪赌取胜,而是依靠稳定重复的正期望积累。
- 盈亏比小于2,意味着策略更接近于“高频计提小额利润、及时止损控制亏损”的路数,而非长线持有等待大波段。
- 两者结合形成的正期望,是支撑1713.81%总收益的数学基础,也解释了为何夏普比率能够达到11.403这一极端水平。
四、风险控制:25.06%最大回撤背后的克制
任何一项高收益策略都必须回答同一个问题:为了这些收益,投资者需要承受多大的净值波动。该策略的最大回撤为25.06%。把这个数字放到语境中理解:年化608.45%的策略若完全不控制风险,其回撤动辄可能达到50%乃至70%以上,而25.06%的回撤意味着,即使在最不利的时间窗口内,账户净值从高点到低点的最大跌幅也被限制在四分之一左右。对于追求高收益的激进型资金而言,这是一个相当可接受的回撤区间;对于机构资金而言,这也是一个仍处于可容忍范围内的水平。
更重要的是,回撤控制与收益创造之间存在明显的协同关系。高夏普比率、正期望结构、有限回撤,三者共同指向一个结论:该策略的风控模块并非事后补丁,而是深度嵌入到模型决策的每一个环节之中。期权策略天然具备非线性损益特征,通过买入或卖出不同行权价、不同到期日的合约,可以在有限的资金占用下构建出风险边界清晰的组合,这为回撤控制提供了传统股票策略难以比拟的工具优势。
五、策略内核:AI量化轮动与期权工具的结合
从策略名称可以拆解出三层含义:人工智能、量化轮动、期权工具。这三者的叠加,构成了该策略超额收益的来源逻辑。
- 人工智能层:模型需要处理价量数据、波动率曲面、隐含波动率与历史波动率之差、期限结构等海量信息,通过非线性建模捕捉人工难以察觉的定价偏差。
- 量化轮动层:策略在标的、行业、风格或者期权合约之间进行动态切换,避免单一暴露在某种市场环境中被长期消耗,从而在多变的行情里保持收益来源的多样性。
- 期权工具层:借助期权的高杠杆与非线性特征,策略能够在有限本金下放大有效暴露,同时通过组合结构对尾部风险进行对冲,这是其能够在控制回撤的前提下取得高收益的关键。
三者结合的结果,是在收益、风险、资金效率三个维度上同时取得优化。这也解释了为何该策略的阿尔法如此之高:它的收益并非来自承担更多市场风险,而是来自在波动率定价与轮动节奏上的信息优势。
六、排名第26意味着什么
需要冷静看待的是,该策略在整体榜单中排名第26位,并非榜首。这说明在UQTOOL.COM的评估体系中,还存在表现更为突出的同类策略,竞争维度可能包括收益、回撤、稳定性、规模容量等多个方面。排名26位的意义在于:它既验证了策略的有效性,也提示投资者不应将其视为唯一选择或绝对最优解。一个成熟的资金配置思路,是将其作为量化策略组合中的一个进攻性组成部分,与其他低相关性策略搭配,以平滑整体净值曲线。
同时,排名本身带有统计周期的烙印。任何策略在特定样本区间内的高光表现,都不可避免地包含行情适配的成分。期权策略对波动率环境尤其敏感:当市场波动率处于策略模型偏好的区间时,收益会显著放大;而当波动率结构发生系统性变化时,策略表现可能出现阶段性回落。
七、理性看待数据的三个提醒
- 警惕曲线拟合与过拟合风险:年化608%的收益在直觉上偏离常识,投资者需要确认该结果是否包含足够长的样本外验证,以及实盘与回测之间的滑点、手续费、冲击成本是否被充分计入。
- 关注策略容量与流动性:期权市场尤其是部分合约的流动性存在明显上限,策略规模扩大后,成交价差与冲击成本可能显著侵蚀原本的收益优势。
- 做好心理与资金准备:25.06%的最大回撤是历史数据,未来极端行情下回撤可能被突破,仓位管理必须留有余地,切忌以全部本金或杠杆资金追逐高收益。
八、结语
TOP13期权UQTOOL.COM人工智能量化轮动策略以1713.81%的总收益、608.45%的年化收益、11.403的夏普比率和25.06%的最大回撤,展示了一套在收益与风险之间取得高度平衡的量化体系。它的价值不仅在于数字本身,更在于其背后的方法论启示:以人工智能挖掘定价偏差,以量化轮动分散环境依赖,以期权工具重构风险收益结构。对于理性投资者而言,正确的态度不是被高收益数字冲昏头脑,而是理解其收益来源、承认其不确定性、控制好配置比例,让这类策略在资产组合中扮演进攻性角色,而非全部赌注。