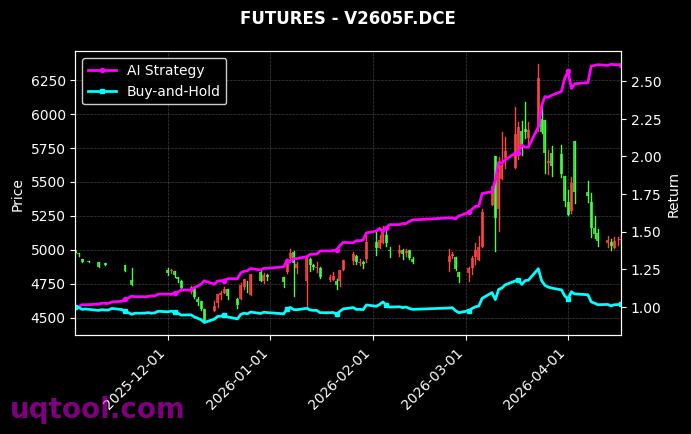
一、策略概览与核心数据解读
TOP15期权UQTOOL.COM人工智能量化轮动策略在本次统计中排名第21位,累计总收益率达到2025.06%,年化收益率655%,最大回撤22.31%,阿尔法657.95%,相对沪深300超额收益2020.56%,夏普比率12.345,胜率56.38%,盈亏比1.55。这组数据呈现出鲜明的高收益、高夏普、中等回撤与正期望特征。需要强调的是,高收益并不等同于低风险,夏普比率异常突出也需要结合样本区间、交易频率、杠杆水平与回测口径审慎理解。从排名看,该策略处于TOP15期权策略池中的第21名,说明同类竞争激烈,策略具备较强竞争力,但并非没有改进空间。
从收益结构看,2025.06%的总收益与655%的年化收益说明策略在统计区间内实现了较强的复利增长。最大回撤22.31%意味着策略在高收益推进过程中并非没有波动,投资者若不能承受阶段性净值回撤,就可能在回撤期做出非理性决策。夏普比率12.345显著高于传统资产配置策略的常见水平,通常反映单位波动获得的超额回报较高,但也可能来自样本期偏短、收益分布非正态、期权非线性收益或回测撮合假设偏乐观等因素。因此,必须把夏普比率视为重要参考而非唯一结论。
阿尔法657.95%与相对沪深300的2020.56%超额收益表明,策略收益并非单纯依赖市场贝塔,而是通过人工智能量化轮动、期权合约选择与风险预算管理获得了较强的主动管理贡献。不过,阿尔法数值较高也可能包含风格暴露、波动率风险溢价与样本选择效应。对投资者而言,更关键的是观察该阿尔法在样本外是否稳定、在不同波动率环境下是否可持续,以及扣除真实交易成本后是否仍然成立。
二、收益来源拆解与策略逻辑
该策略的核心是人工智能量化轮动。其基本逻辑可以理解为:在多只期权标的、多个到期月份与多组行权价之间进行动态筛选,依据量化模型对趋势、波动率、流动性与风险收益比进行打分,再按照轮动规则调整持仓。期权工具具有非线性收益特征,策略既可能通过方向性暴露获取收益,也可能通过波动率定价偏差、时间价值变化与风险溢价获取收益。收益来源越多元,策略对单一市场风格的依赖越低,但同时对模型治理与风险控制的要求越高。
- 第一,标的与合约筛选。策略在TOP15期权范围内进行轮动,通过成交活跃度、买卖价差、隐含波动率分位与到期时间等指标筛选可交易合约,降低流动性冲击。
- 第二,人工智能信号生成。模型可能综合价格趋势、波动率期限结构、成交持仓变化与市场情绪指标,形成多因子评分,并进行动态权重调整。
- 第三,轮动与再平衡。策略按照固定频率或触发条件进行调仓,在收益动量与风险预算之间寻找平衡,避免单一合约暴露过高。
- 第四,期权非线性管理。通过行权价、到期日与方向组合管理Delta、Gamma、Vega与Theta暴露,使组合在不同市场环境中保持相对合理的风险收益结构。
从收益贡献角度看,总收益2025.06%可能来自多个阶段的复利叠加,而非单次重仓押注。年化655%的高增长需要较高的资金使用效率与较强的信号胜率支持。胜率56.38%并不算极高,但盈亏比1.55使策略具备正期望。按照简化期望公式估算,单次交易的期望优势约为0.5638乘以1.55再减去0.4362乘以1,结果约为0.44个风险单位。也就是说,策略并非依赖极高胜率,而是依赖正期望与复利累积。这类策略的关键在于控制单次亏损、保持交易一致性,并防止连续亏损导致风险预算失控。
三、风险控制与最大回撤分析
最大回撤22.31%是评价该策略风险属性的重要指标。对于年化收益极高的策略而言,22.31%的回撤看似可控,但投资者必须理解回撤发生的背景。期权策略在波动率突变、流动性收缩、跳空行情或模型信号拥挤时,可能出现回撤放大。尤其是涉及卖方期权或高杠杆组合时,尾部风险可能高于常规波动率估计。回撤控制能力决定策略能否长期复利,收益弹性决定策略的进攻性,两者必须同时评估。
夏普比率12.345表明单位波动所对应的收益较高,但高夏普也可能意味着收益分布存在尖峰厚尾或回撤集中现象。若策略在大部分时间波动较低,但在极端行情中出现较大回撤,则传统夏普比率可能低估尾部风险。因此,建议在评价时补充索提诺比率、卡玛比率、最大回撤恢复时间、尾部损失与压力测试结果。对于该策略,22.31%的最大回撤应作为风险预算的重要锚点,配置时应假设实盘回撤可能高于回测值,并预留流动性缓冲。
- 风险预算方面,应设定单日、单周与单月亏损上限,避免连续亏损后加大仓位。
- 波动率管理方面,应监控隐含波动率分位与波动率期限结构,在极端升波或降波阶段降低暴露。
- 流动性管理方面,应优先选择买卖价差较小、成交稳定的合约,降低滑点与冲击成本。
- 尾部管理方面,应通过压力测试评估跳空、波动率飙升与流动性枯竭情形下的组合损失。
四、胜率、盈亏比与正期望结构
胜率56.38%说明策略盈利交易略多于亏损交易,盈亏比1.55说明平均盈利约为平均亏损的1.55倍。二者结合形成正期望,这是策略长期复利的基础。但胜率与盈亏比并非孤立指标。若策略通过较高盈亏比获取收益,则可能承受较低胜率与较长连续亏损;若策略通过较高胜率获取收益,则可能面临单次大额亏损侵蚀利润的风险。该策略的数据组合显示,其优势更可能来自适度胜率配合较优盈亏比,以及严格的仓位与止损纪律。
在实际应用中,应关注胜率与盈亏比的稳定性,而不是只看全样本均值。建议按月或按季度拆解交易记录,观察不同市场环境下的胜率变化。如果胜率在震荡市较高、在趋势市下降,或在高波动阶段盈亏比恶化,就需要调整轮动规则与风险阈值。对于投资者而言,正期望并不保证短期盈利,连续亏损期仍可能发生。因此,资金管理应先于收益追求,仓位控制应先于信号优化。
五、阿尔法、相对收益与基准比较
阿尔法657.95%与相对沪深300的2020.56%超额收益,说明策略在统计区间内显著跑赢基准。阿尔法通常衡量剔除市场贝塔后的主动收益,数值较高表明策略的选股、择时或波动率交易贡献较大。相对沪深300的超额收益则更直观地体现了策略相对于A股核心宽基的竞争力。需要指出的是,期权策略的基准选择较为复杂,若策略包含波动率风险溢价与非线性收益,单纯用沪深300作为基准可能无法完全解释收益来源。更合理的做法是同时参考期权波动率指数、同类策略指数与无风险利率,并进行多基准归因。
从归因角度看,收益可能来自方向性判断、波动率定价、时间价值衰减、流动性溢价与轮动择时。若阿尔法主要来自波动率风险溢价,则在波动率极端上行阶段可能面临较大回撤;若主要来自方向性动量,则在市场反转时可能失效;若主要来自流动性溢价,则容量扩张后收益可能下降。因此,投资者应要求策略提供分阶段归因、分品种归因与样本外跟踪报告,避免仅凭总收益率与夏普比率做出配置决策。
六、策略适用环境与潜在失效风险
该策略在高收益数据背后,仍存在若干需要重点关注的风险。第一是模型过拟合风险。人工智能量化模型在历史样本中可能拟合了特定波动率环境,若样本外市场结构变化,信号有效性可能下降。第二是容量与流动性风险。期权合约流动性有限,资金规模扩大后滑点与冲击成本可能侵蚀收益。第三是交易成本风险。高频轮动对手续费、买卖价差与冲击成本敏感,回测若未充分计入成本,实盘表现可能低于预期。第四是尾部风险。期权非线性收益在极端行情下可能快速放大损失,尤其是杠杆与卖方策略暴露较高时。
- 波动率环境变化风险。隐含波动率大幅升降可能改变期权定价与轮动信号的有效性。
- 政策与交易规则风险。期权保证金、限仓、行权交收与做市规则变化可能影响策略执行。
- 模型治理风险。因子失效、参数漂移与数据质量问题可能导致信号错误。
- 集中度风险。若TOP15池中部分合约流动性或相关性过高,轮动可能无法有效分散风险。
因此,该策略更适合作为高风险收益特征的卫星策略,而非替代稳健型核心资产。配置前应进行样本外验证、压力测试与真实成本模拟,并设置明确的止损与暂停规则。若策略连续出现超过历史最大回撤一定比例的亏损,或夏普比率与胜率显著恶化,应降低配置并重新评估模型有效性。
七、配置建议与监控框架
对于风险承受能力较强、具备期权与量化策略理解能力的投资者,可以将该策略纳入多元化组合的卫星仓位。建议初始配置比例控制在可投资资产的较小比例,例如不超过5%至10%,并根据回撤承受能力与流动性需求动态调整。配置时应采用分批进入而非一次性重仓,避免在策略净值高点集中买入。同时,应保留现金与低相关资产,以应对策略回撤期的流动性需求。仓位管理的核心不是追求最高收益,而是确保策略失效时组合仍能生存。
监控框架应包括以下维度:一是收益指标,跟踪滚动年化收益、超额收益与阿尔法变化;二是风险指标,跟踪最大回撤、回撤恢复时间、波动率与尾部损失;三是交易指标,跟踪胜率、盈亏比、滑点、成交率与换手率;四是模型指标,跟踪因子暴露、信号衰减与参数漂移;五是运营指标,跟踪保证金占用、行权交收与系统稳定性。建议按月形成归因报告,按季度进行压力测试,并在市场波动率极端变化时提高监控频率。
- 设置最大回撤预警线,当回撤接近历史最大回撤的较大比例时降低仓位。
- 设置波动率阈值,在隐含波动率异常升高或流动性显著下降时减少开仓。
- 设置单品种与单到期日暴露上限,避免合约集中度过高。
- 设置模型暂停机制,当样本外胜率与盈亏比连续低于阈值时暂停策略并复核。
八、结论与风险提示
综合来看,TOP15期权UQTOOL.COM人工智能量化轮动策略在统计区间内展现出较强的收益能力与风险收益特征。总收益率2025.06%、年化收益率655%、阿尔法657.95%、相对沪深300超额2020.56%、夏普比率12.345、胜率56.38%与盈亏比1.55,共同构成了高收益、正期望与较强主动管理能力的画像。最大回撤22.31%说明策略并非无风险,投资者需要以风险预算和仓位管理为前提进行配置。该策略的核心优势在于人工智能量化轮动与期权非线性工具的结合,核心挑战在于模型稳健性、交易成本、容量约束与尾部风险控制。
在投资策略层面,建议将该策略视为高风险收益特征的卫星配置,采用小比例、分批进入、动态再平衡与严格监控的方式参与。对于追求稳健的投资者,应优先评估自身回撤承受能力与期权策略理解程度,不宜仅因历史高收益而重仓。对于专业投资者,应重点验证样本外表现、真实交易成本、流动性容量与极端行情压力测试结果。历史业绩不代表未来收益,高夏普比率也不等于低风险,任何策略都存在失效可能。本文基于给定数据进行分析,不构成投资建议,投资者应结合自身风险承受能力独立决策。

