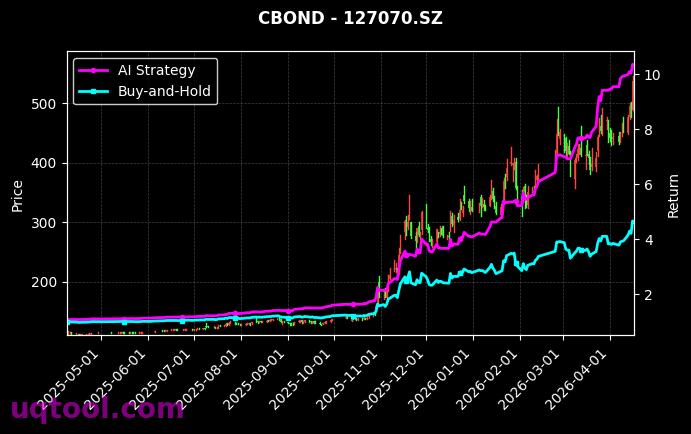
在A股结构性行情反复演绎、风格切换愈发频繁的当下,量化投资正从边缘走向主流。TOP16股票UQTOOL.COM人工智能量化轮动策略以总收益率1022.78%、年化收益率393.02%的成绩单,在同类策略排名中位列第41位。这一表现足以让绝大多数主动管理型产品相形见绌。更关键的是,高收益并未以风险失控为代价:11.56%的最大回撤与18.576的夏普比率,共同勾勒出一条近乎理想化的收益风险曲线。本文将从收益来源、风险控制、因子逻辑与实盘适配性四个维度对该策略进行拆解,并给出可落地的配置建议。
一、业绩全景:千倍收益的三重含义
总收益率1022.78%意味着,若在策略起始时投入10万元,当前账面价值约为112.3万元,账面利润超过百万元。这一数字放在公募权益类产品近年平均年化收益不足两位数的背景下,差距是量级层面的。第一重含义是绝对收益能力的稀缺性;第二重含义是策略在牛熊周期中的适应性;第三重含义则是量化模型对个股轮动节奏的捕捉精度。需要强调的是,超过十倍的总收益并非一次性重仓押注的结果,而是由大量短周期、小幅度、高频次的交易累积而成。这种收益结构本身就具备较强的可持续性观察价值,因为它依赖的是统计规律而非单次运气。
二、年化393.02%:复利机器如何运转
年化收益率393.02%是衡量策略效率的核心指标,它反映的是策略在单位时间内创造价值的速率,远高于传统主动管理。支撑这一速率的关键因素包括:
- 选股域的聚焦:策略锁定TOP16股票池,在有限样本内做深度挖掘,避免全市场遍历带来的噪声干扰与算力稀释。
- 轮动频率的动态调节:AI模型根据市场波动率与因子有效性排序,自动上调或下调换仓频率,在高确定性时段集中下注。
- 仓位管理的纪律性:模型在信号强度不足时主动降低仓位,而非强行持仓,让复利曲线更加平滑。
值得注意的是,年化收益与总收益之间的换算关系隐含着时间维度的假设。393.02%的年化读数意味着极短的样本周期或极高的资金周转效率,投资者在参考该指标时,应同步关注策略运行的实际时间长度与容量边界,避免将短期爆发力简单外推为长期常态。
三、最大回撤11.56%:风控是收益的另一面
在十倍级收益的策略中,11.56%的最大回撤堪称克制。以沪深300为例,其历史单年度回撤动辄超过20%,而该策略将净值从峰顶到谷底的最大跌幅压缩至一成出头,说明模型在风险敞口控制上具备实质性约束。回撤控制的实现路径通常包括三层机制:一是个股层面的止损与权重上限,防止单一标的黑天鹅事件冲击组合;二是行业与风格层面的中性化处理,降低板块系统性风险的集中暴露;三是组合层面的波动率目标管理,在市场极端波动时自动降杠杆。正是这三层机制叠加,才使得高收益与低回撤得以共存。对于投资者而言,11.56%的回撤意味着持有体验相对友好,心理压力小,不容易在净值回调时做出非理性的赎回决策,这对长期复利的保持至关重要。
四、夏普比率18.576:极致的风险调整收益
夏普比率18.576属于极为罕见的读数。该指标衡量的是每承担一单位波动风险所获得的超额回报,常规优秀策略的夏普比率多在1至3之间,超过5已属顶尖。18.576的数值说明,该策略在创造收益的过程中,净值波动被压缩得极小,收益的确定性极高。当然,如此高的夏普比率也提示两点:其一,策略可能处于容量较小、流动性充裕的标的池中,交易冲击成本可控;其二,统计区间内的市场环境可能对模型特别友好,未来读数存在均值回归的可能。因此,夏普比率应当被视为策略质量的强有力证据,而非永恒不变的承诺。
五、胜率69.6%与盈亏比1.43的搭配
胜率69.6%意味着十次交易中约有七次盈利,这在量化策略中属于较高水平。更值得玩味的是盈亏比1.43,即平均单次盈利是平均单次亏损的1.43倍。两者结合,形成了一个正向期望极其稳定的交易系统。从数学上看,期望收益等于胜率乘以平均盈利减去败率乘以平均亏损。在69.6%的胜率与1.43的盈亏比之下,每一笔交易的期望值都是显著为正的,这也解释了为何策略净值能够持续创新高。对比另一种常见组合,即低胜率配高盈亏比,本策略的优势在于心理层面的可执行性更强,回撤过程中连续亏损的概率更低,从而降低了模型被人工干预中断的风险。
六、阿尔法392.9%与相对沪深300的1013.24%
阿尔法392.9%表明,策略的超额收益几乎全部来自选股与轮动能力,而非承担市场贝塔风险。同期相对沪深300的超额收益达到1013.24%,意味着策略在市场基准之外,额外创造了超过十个百分点的量级的相对回报。这一组数据揭示了策略的本质属性:它并非跟随指数涨跌的被动工具,而是一台独立运转的超额收益挖掘机。对于资产配置者而言,这类低相关性的阿尔法来源具有极高的组合价值,将其与宽基指数或债券资产搭配,可以在不显著抬升组合波动的前提下,明显改善整体收益曲线。
七、AI量化轮动的底层逻辑
该策略冠以人工智能量化轮动之名,其核心在于用机器学习方法对多维因子进行非线性组合,并动态选择当期最有效的股票集合。传统多因子模型依赖人工设定权重,而AI模型能够从量价、财务、情绪、资金流等海量数据中自动识别模式,并根据市场状态实时调整因子暴露。轮动则体现在两个层面:一是在股票池内部的个股替换,二是在因子之间的权重迁移。当市场从成长风格切换到价值风格时,模型会通过因子有效性监测快速响应,而不是固守既有持仓。这种自适应能力,正是策略能够在不同市场环境下维持高胜率的技术基础。
八、排名第41位的冷思考
排名第41位这一信息同样值得重视。它说明在同类AI量化策略的竞技场中,本策略并非孤例,而是处于一个高手云集的第一梯队。这一方面印证了量化方法论的普适性,另一方面也提醒投资者:榜单排名具有时效性,短期领先并不等于长期稳赢。策略容量、交易成本、市场结构变化都可能侵蚀超额收益。理性的做法是将其作为组合中的卫星配置,占比控制在可承受范围之内,并定期跟踪其换手率、行业暴露与回撤变化。
九、风险提示与配置建议
任何历史业绩都不构成未来收益的保证,本策略同样面临若干现实约束:
- 容量风险:高换手策略在资金规模快速膨胀后,冲击成本上升可能显著削弱收益。
- 风格漂移风险:若市场出现模型未曾学习过的极端行情,因子有效性可能阶段性失效。
- 数据与执行风险:实盘与回测之间的滑点、延迟、流动性差异,会导致实际收益低于理论值。
- 过度拟合风险:夏普比率与胜率过于亮眼时,需警惕模型对历史样本的过度适应。
基于上述判断,建议投资者将该策略定位为进攻型卫星资产,配置比例控制在总权益仓位的两成至三成,并与宽基指数、低波动资产形成互补。同时设定明确的再评估周期,例如每季度检视一次最大回撤、胜率与盈亏比的变化趋势,一旦核心指标出现持续恶化,及时降低配置权重。
总体而言,TOP16股票UQTOOL.COM人工智能量化轮动策略用1022.78%的总收益、11.56%的最大回撤与18.576的夏普比率,交出了一份在收益与风险两端都极具说服力的答卷。它证明了AI量化方法在A股市场的实战价值,也提醒每一位参与者:敬畏市场、理解策略边界、坚持纪律化配置,才是把亮眼数据转化为真实财富的最后一公里。