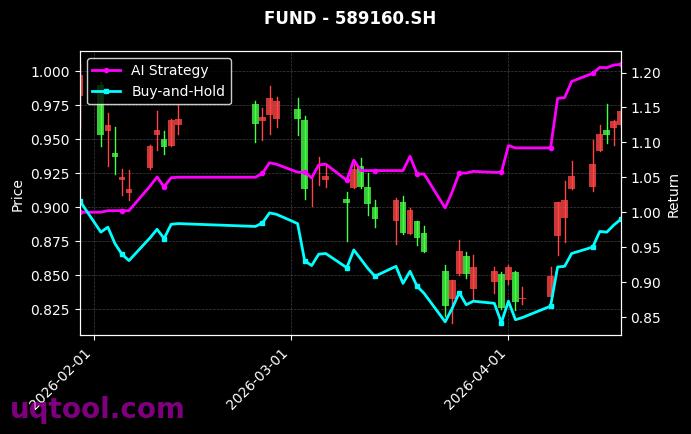
在量化策略不断迭代、期权工具日益丰富的市场环境中,TOP25期权UQTOOL.COM人工智能量化轮动策略交出了一份极具冲击力的绩效数据。该策略在同类排名中位列第5,总收益率达到3645.09%,年化收益率高达1019.37%,最大回撤为24.76%,阿尔法为1025.74%,相对沪深300超额收益达到3639.1%,夏普比率为16.982,胜率为58.18%,盈亏比为1.64。单从数据表面看,这是一组极具吸引力的成绩,但作为投资策略分析,不能只停留在收益率高低的比较上,而应从收益来源、风险调整后的质量、回撤结构、交易特征、策略容量以及实盘可复制性等多个维度进行审视。本文试图在尊重原始数据的前提下,对该策略进行系统拆解,并给出更具操作性的配置与监控建议。
一、绩效总览:高收益与高夏普并存
从总收益和年化收益看,该策略的进攻性非常突出。总收益率3645.09%意味着在统计区间内实现了数十倍的累计增长,年化收益率1019.37%则进一步放大了复利效应。需要强调的是,年化收益率是区间收益按复利折算的结果,若统计区间较短,年化数据容易被放大,因此不能简单将1019.37%理解为未来每年都可实现的稳定收益。与此同时,最大回撤仅为24.76%,夏普比率达到16.982,说明在统计区间内,策略的收益波动比极为优异。通常夏普比率超过2已属优秀,超过3需要重点核查计算口径,而16.982的水平显著高于常规策略,必须从数据频率、无风险利率假设、收益分布偏度和策略容量等角度进行审慎验证。
排名第5是一个相对指标,说明该策略在TOP25期权相关策略池中处于前列,但并不意味着它在全市场所有策略中都具有同等领先性。投资者应关注排名样本池的构成、统计区间、是否包含幸存者偏差以及是否采用统一的费用和滑点假设。若排名池本身偏向高波动、高杠杆的期权策略,那么第5名的含金量需要结合池内策略的风险特征综合判断。
二、收益来源:AI量化轮动与期权非线性
从策略名称看,TOP25期权UQTOOL.COM人工智能量化轮动策略的核心逻辑可能包含三层:第一,在TOP25期权标的中进行筛选与轮动;第二,利用人工智能模型对市场状态、波动率、趋势和期限结构进行识别;第三,通过期权工具实现非线性收益暴露。期权不同于线性资产,其收益结构受标的价格、隐含波动率、时间价值和希腊字母风险暴露共同影响。若策略以买方为主,收益可能呈现高赔率、低胜率特征;若以卖方为主,则可能呈现高胜率、尾部风险较高的特征。该策略胜率58.18%、盈亏比1.64,整体呈现正期望特征,但并不能据此判断其收益究竟来自方向判断、波动率择时还是风险溢价收割。
人工智能量化轮动的价值在于动态调整仓位和标的暴露,避免单一因子失效带来的持续回撤。若模型能够有效识别波动率扩张与收缩阶段,并在不同期权策略之间切换,则有可能在控制回撤的同时捕捉非线性收益。但AI模型也面临过拟合、样本外衰减、市场结构变化和交易成本上升等挑战。尤其期权市场流动性分层明显,部分合约买卖价差较宽,策略容量可能受到限制。高收益数据若未充分扣除手续费、滑点、冲击成本和保证金占用,实盘表现可能低于回测。
- 策略优势:AI轮动有望提升对市场状态的适应性,期权工具可提供非对称收益结构,TOP25池有助于聚焦高流动性或高关注度标的。
- 核心疑问:收益是否集中在少数交易时段,模型是否依赖特定波动率环境,回测是否包含真实交易成本和流动性约束。
- 跟踪重点:换手率、成交滑点、隐含波动率变化、期限结构变化、保证金占用和策略容量。
三、风险调整指标:夏普16.982需要审慎解读
夏普比率16.982是本文最需要冷静看待的指标。夏普比率衡量单位波动风险所获得的超额收益,数值越高通常代表风险调整后表现越好。但极高的夏普比率可能来自几种情形:一是统计区间内收益稳定且回撤很小;二是收益分布存在正偏,少数大额收益拉高了均值而波动计算未充分反映尾部风险;三是数据频率和年化方式不同导致可比性下降;四是回测中存在理想化成交假设;五是策略容量较小,实际资金规模上升后收益会被稀释。对于期权策略而言,卖方策略常呈现高夏普、低回撤的表象,但在极端行情中可能出现大幅回撤。因此,16.982的夏普比率应被视为一个需要验证的信号,而不是简单的买入理由。
阿尔法为1025.74%,相对沪深300为3639.1%,说明该策略在统计区间内大幅跑赢基准。阿尔法反映的是剔除市场 beta 后的超额收益,数值越高说明策略收益对市场整体涨跌的依赖越低。但阿尔法的稳定性比绝对值更重要。投资者应观察滚动阿尔法是否持续为正,超额收益是否集中在少数月份,以及策略在不同市场风格下是否仍能保持正阿尔法。若阿尔法主要来自单边行情或波动率极端阶段,那么其可持续性需要打折扣。
四、回撤结构:24.76%背后的尾部风险
最大回撤24.76%相对于1019.37%的年化收益看似很低,但回撤指标只反映历史路径中的最大峰谷损失,并不能完全揭示尾部风险。期权策略尤其是涉及卖出期权或杠杆组合的策略,可能在平静期积累稳定收益,却在极端行情中承受非线性损失。因此,24.76%的最大回撤需要结合回撤恢复时间、回撤发生频率、回撤期间保证金压力和流动性状况综合评估。若回撤集中在短时间内发生,说明策略对市场冲击较为敏感;若回撤恢复较快,则说明模型调整能力较强。
建议投资者重点核查以下回撤细节:最大回撤发生在何种市场环境,是否伴随波动率跳升;回撤期间是否触发追加保证金;策略是否通过降低仓位或切换期权结构实现修复;回撤后的收益是否仍具持续性。对于高收益策略,最危险的不是已知的24.76%回撤,而是未在统计区间出现的极端情景。压力测试应覆盖隐含波动率快速上升、标的大幅跳空、流动性骤降和保证金比例上调等情形。
五、胜率与盈亏比:正期望的交易质量
胜率58.18%与盈亏比1.64的组合,理论上构成正期望。简单理解,若每笔盈利平均为亏损的1.64倍,且胜率超过五成,则长期交易结果偏向有利。但这一结论需要结合交易频率、单笔风险预算和收益分布来看。若盈利交易的平均持仓时间较长、亏损交易止损较快,则盈亏比可能被时间结构放大;若盈利来自少数极端行情,而亏损分布较均匀,则胜率的稳定性需要进一步验证。投资者应关注盈利交易和亏损交易的收益分布、最大单笔盈利占比、最大单笔亏损占比以及连续亏损次数。
此外,58.18%的胜率并不算极高,说明策略并非依赖高确定性预测,而是通过盈亏比和动态风控获取正期望。这种结构通常更健康,但也更依赖执行纪律。若实盘中滑点上升或成交延迟,盈亏比可能被侵蚀。因此,交易成本敏感性分析是评估该策略实盘价值的重要环节。
六、相对基准与排名:超额收益的可持续性
相对沪深300达到3639.1%,说明策略在统计区间内大幅跑赢A股核心宽基。这一数据极具吸引力,但也提示投资者注意基准选择的合理性。期权策略的收益来源与股票指数并不完全同源,直接与沪深300比较可以展示替代配置价值,但不能完全反映策略在不同资产环境中的风险特征。更合理的做法是同时比较期权波动率指数、同类期权策略指数以及无风险利率,以判断超额收益是否来自真实策略能力。
排名第5说明策略在TOP25池中处于头部,但排名具有时效性。量化策略的领先地位可能因市场结构变化、拥挤度上升或模型衰减而改变。投资者应跟踪排名的滚动变化,而不是仅凭单期排名做决策。若排名上升主要来自收益端而非风险端,则需要关注其波动和回撤是否同步上升。
七、配置建议:小仓位试运行与动态评估
基于该策略的高收益、高夏普和相对较低的最大回撤,投资者容易产生重仓冲动。但越是亮眼的历史数据,越需要强调审慎配置。建议将该策略纳入卫星配置,而非核心仓位。初始配置比例可根据投资者风险承受能力设定,一般不宜超过总资产的可承受损失范围。对于普通投资者,应先以较小资金进行实盘跟踪,观察至少一个完整的市场波动周期,再决定是否提高配置。
- 试运行阶段:重点观察实际成交价与回测价的偏差、滑点、手续费和保证金占用。
- 组合配置:与股票、债券、商品等低相关资产搭配,降低单一策略失效对整体组合的冲击。
- 仓位管理:设置策略级止损和总资产风险预算,避免因短期高收益而放大杠杆。
- 再平衡:定期根据策略波动率和回撤变化调整权重,而非固定不变。
八、监控指标与风控框架
实盘监控应围绕收益、风险、交易和容量四条主线展开。收益端关注滚动收益率、滚动阿尔法和相对基准超额;风险端关注最大回撤、回撤恢复时间、波动率、下行波动率和尾部损失;交易端关注换手率、成交滑点、买卖价差、成交率和持仓集中度;容量端关注策略规模上升后收益衰减程度、期权合约流动性和保证金压力。对于AI量化轮动策略,还应监控模型信号稳定性、因子暴露变化和策略拥挤度。
风控框架应包括事前、事中和事后三层。事前设定单策略风险预算、单日最大损失和保证金安全垫;事中监控波动率跳升、流动性下降和集中度上升,必要时降低仓位;事后进行归因分析,区分收益来自市场 beta、波动率风险溢价、方向判断还是交易执行。只有持续归因,才能判断策略是否仍处于有效状态。
九、主要风险提示
第一,历史业绩不代表未来收益,3645.09%的总收益和1019.37%的年化收益具有明显的区间特征,不能线性外推。第二,夏普比率16.982异常偏高,需警惕回测偏差、过拟合、幸存者偏差和成本假设不足。第三,期权策略存在非线性尾部风险,尤其是卖方结构可能在极端行情中产生超出历史回撤的损失。第四,策略容量和流动性风险不容忽视,资金规模上升可能侵蚀收益。第五,模型轮动依赖市场结构稳定,若波动率 regime 发生切换,策略可能阶段性失效。第六,排名第5仅代表池内相对位置,不构成绝对安全边际。
十、结论
总体而言,TOP25期权UQTOOL.COM人工智能量化轮动策略在统计区间内展现出极强的收益能力、较高的风险调整后表现和相对可控的最大回撤。总收益率3645.09%、年化收益率1019.37%、阿尔法1025.74%、相对沪深300超额3639.1%、夏普16.982、胜率58.18%和盈亏比1.64共同构成了一个具有吸引力的绩效画像。但高收益与高夏普并存也意味着需要更严格的验证和更审慎的配置。投资者应重点核查回测口径、交易成本、尾部风险、策略容量和模型稳定性,并通过小仓位试运行、动态风控和组合分散来管理不确定性。对于能够承受较高波动、理解期权非线性风险且具备持续监控能力的投资者,该策略可以作为卫星配置的候选;对于追求稳定现金流或无法承受尾部风险的投资者,则不宜仅凭历史高收益盲目参与。投资的核心不是追逐最亮眼的数据,而是在理解收益来源和风险边界后,做出与自身目标相匹配的配置决策。