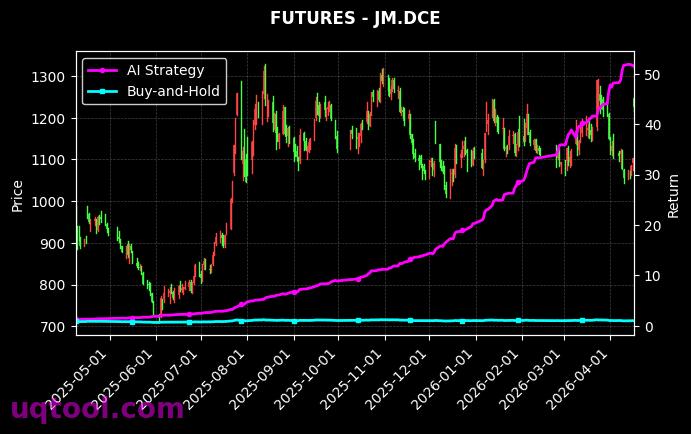
在A股市场风格切换加快、行业轮动频繁、单一持有策略面临较大不确定性的背景下,量化轮动策略凭借系统化、纪律化和可回测的特点,逐渐成为投资者关注的重要方向。TOP26股票UQTOOL.COM人工智能量化轮动策略最新披露的数据表现突出,策略排名52,总收益率达到826.09%,年化收益率达到335.87%,最大回撤仅为8.94%,阿尔法为335.29%,相对沪深300收益为816.73%,夏普比率高达17.928,胜率为70.24%,盈亏比为1.46。从收益、风险、稳定性三个维度观察,该策略在样本区间内展现出较强的综合竞争力,但高收益背后也需要理性拆解收益来源、风险暴露与可持续性。
一、核心数据全景:收益与风险的双重亮眼
先看收益端。826.09%的总收益率意味着在统计区间内,策略净值实现了数倍增长;335.87%的年化收益率则显著高于多数传统指数增强、主动权益和固定收益策略。更重要的是,策略相对沪深300取得816.73%的超额收益,说明其表现并非简单依赖市场贝塔,而是通过选股、轮动、仓位调整和风险控制获取了显著阿尔法。335.29%的阿尔法值进一步印证,策略收益中较大比例来自模型驱动的主动管理能力。
- 总收益率826.09%,体现长期复利积累和轮动效率。
- 年化收益率335.87%,说明在统计周期内资金使用效率极高。
- 相对沪深300收益816.73%,超额收益显著,策略与宽基指数拉开巨大差距。
- 阿尔法335.29%,表明收益来源更多依赖选股与轮动,而非市场整体上涨。
再看风险端。最大回撤8.94%是这组数据中最值得关注的部分之一。高年化收益往往伴随高波动,但该策略最大回撤控制在个位数,说明其在回撤管理、止损纪律、仓位分散和风险预算方面具有较强设计。夏普比率17.928则从单位风险收益角度给出极高评价。通常夏普比率大于1已属良好,大于3已属优秀,而17.928在常规市场中极为罕见,这既可能说明策略风险调整后收益突出,也可能提示回测区间、波动率计算或样本选择存在特殊性,需要结合实盘环境审慎判断。
二、策略逻辑:TOP26股票池与AI量化轮动
TOP26股票UQTOOL.COM人工智能量化轮动策略的核心,可以理解为在限定股票池中通过人工智能模型进行动态筛选与轮动配置。TOP26意味着策略并非全市场撒网,而是聚焦于经过初筛的26只左右标的或排名靠前的股票组合。这种设计有助于提高研究深度、降低监控难度,但也可能带来集中度风险和容量限制。若股票池偏向高流动性、强趋势或特定风格,策略在相应市场环境中会表现突出,而在风格逆转时则可能面临回撤压力。
AI量化轮动的优势在于处理多因子、非线性关系和高频数据。模型通常会综合动量、趋势、波动率、流动性、估值、盈利质量、资金流、行业景气度等因子,对候选股票进行打分,并依据得分变化进行调仓。与主观投资相比,量化轮动减少了情绪干扰,能够严格执行卖出和买入纪律。当某只股票趋势走弱或因子得分下降时,模型会降低权重或剔除;当新的强势标的出现时,资金会轮动至更具性价比的方向。
- 动量与趋势因子用于捕捉强者恒强的阶段性机会。
- 波动率与风险因子用于控制组合整体回撤。
- 流动性与成交因子用于降低冲击成本和滑点。
- 基本面与质量因子用于过滤财务脆弱或估值失衡标的。
- 行业与风格因子用于适应市场轮动节奏。
因此,该策略的高收益并非来自单一因子,而更可能来自多因子协同、快速轮动和严格风控的共同作用。夏普比率17.928和最大回撤8.94%的组合,说明模型在样本内较好地平衡了进攻与防守。
三、收益拆解:阿尔法、贝塔与相对收益
阿尔法335.29%与年化收益率335.87%非常接近,这意味着策略收益中绝大部分可以由主动管理能力解释,而非市场整体上涨带来的贝塔收益。相对沪深300收益816.73%,则从另一个角度说明,在相同区间内,沪深300的表现远远落后于该策略。若沪深300同期涨幅有限甚至震荡,那么策略通过行业轮动、个股选择和仓位切换获取了显著超额。
不过,阿尔法极高也需要区分来源。若收益来自小盘股、高波动股或流动性较差的标的,那么实盘容量可能受限;若收益来自高频交易,那么交易成本和冲击成本会显著侵蚀净值;若收益来自特定市场阶段的风格暴露,那么风格切换后阿尔法可能快速收敛。因此,投资者不应只看826.09%的总收益,还要关注收益的稳定性、可复制性和策略容量。
从相对收益看,816.73%的超额收益意味着策略在大部分时间跑赢基准。但相对收益曲线是否平滑、超额回撤是否可控,同样关键。如果超额收益集中在少数时间段,策略的持续性就需打问号;如果超额收益逐月积累,则说明模型适应性和稳定性更强。结合夏普比率17.928与胜率70.24%,可以推测策略在样本期内多数交易周期取得正收益,净值曲线可能较为平滑。
四、风险控制:最大回撤8.94%的含义
最大回撤8.94%是策略风控能力的直观体现。对于年化收益率超过300%的策略而言,将最大回撤控制在10%以内,意味着收益回撤比极高。收益回撤比可以粗略理解为年化收益与最大回撤的比值,335.87除以8.94约为37.57。这一数值远高于一般策略,说明在统计区间内,策略承受的净值回撤相对有限。
低回撤通常来自几个方面。第一,仓位管理。模型可能根据市场波动、趋势强度和风险信号动态调整总仓位,在风险升高时主动降低暴露。第二,分散配置。TOP26股票池虽然数量有限,但若行业和风格分散,单一股票风险对组合冲击可控。第三,止损纪律。量化模型可以设定个股或组合层面的止损条件,避免亏损扩大。第四,波动率控制。通过风险平价、波动率倒数加权等方法,降低高波动标的权重。第五,轮动替代。当原有持仓转弱时,资金迅速切换至更强标的,减少无效等待。
但最大回撤8.94%是历史统计值,并不代表未来不会出现更大回撤。极端行情、流动性危机、模型失效、因子拥挤、政策突变都可能导致回撤超过历史水平。因此,投资者在参考该数据时,应将其视为风控能力的证据,而不是风险消失的保证。
五、胜率70.24%与盈亏比1.46的配合
胜率70.24%说明策略在多数交易中能够取得正收益,盈亏比1.46说明平均盈利略高于平均亏损。两者结合,可以形成正期望。粗略计算,若以胜率70.24%和盈亏比1.46估算,每承担一单位平均亏损,期望收益约为0.7024乘以1.46减去0.2976,结果约为0.7279。这意味着策略在样本期内具备较强的正期望,且不依赖极少数暴利交易来覆盖大量亏损。
不过,盈亏比1.46并不算特别高。它说明策略更偏向高胜率、多次累积的盈利模式,而不是低频、大盈亏比的趋势捕获模式。这种模式对交易纪律、成本控制和信号稳定性要求更高。一旦胜率下降或交易成本上升,期望收益可能快速转负。因此,投资者需要重点关注策略的换手率、手续费、印花税、滑点和冲击成本。若策略频繁轮动,名义收益与实际到手收益之间可能存在差距。
- 高胜率有助于提升持有体验,降低连续亏损压力。
- 正盈亏比确保盈利交易能够覆盖亏损交易。
- 成本敏感是高换手策略必须面对的现实约束。
- 稳定性依赖模型持续有效,而非单次运气。
六、夏普比率17.928的启示与审慎解读
夏普比率17.928极为亮眼,但投资者应保持审慎。夏普比率衡量单位总风险带来的超额收益,数值越高,说明风险调整后收益越好。但超高夏普可能来自几个原因:一是统计区间较短或市场环境特别适配;二是策略波动率极低,而收益较高;三是回测存在过拟合、幸存者偏差或前视偏差;四是收益分布非正态,夏普比率可能高估真实风险调整表现。因此,17.928应被视为一个强烈信号,而不是无条件结论。
在实盘中,夏普比率往往会下降。交易成本、流动性限制、市场冲击、资金规模、模型衰减都会侵蚀表现。若策略容量较小,初期小资金表现优异,但规模扩大后收益可能摊薄。若策略依赖特定因子,因子拥挤也会导致阿尔法衰减。因此,理性投资者应关注样本外表现、不同市场环境下的表现、策略容量和风控透明度。
七、排名52的竞争含义
策略排名52,说明在同一评价体系下,该策略并非绝对第一,但处于较前位置。排名52的意义在于,它提供了横向比较视角。量化轮动策略竞争激烈,排名靠前的策略可能在收益、回撤、夏普、胜率等维度各有侧重。该策略的优势在于收益与回撤的平衡,尤其是夏普比率17.928和最大回撤8.94%的组合。排名并非未来收益保证,但可作为筛选和跟踪的参考。
同时,排名52也提醒投资者,单一策略很难长期霸榜。市场风格变化、因子有效性轮动、交易拥挤度变化都会导致排名波动。因此,更稳健的做法是将该策略纳入组合,而非全仓押注。通过多策略、多因子、多资产配置,可以降低单一模型失效带来的冲击。
八、与沪深300对比:超额收益的来源
相对沪深300收益816.73%,说明该策略在统计区间内大幅跑赢A股核心宽基。沪深300代表大盘蓝筹,风格相对稳健,而TOP26股票UQTOOL.COM人工智能量化轮动策略可能更偏向成长、动量、行业轮动或中小盘机会。若市场处于结构性行情,行业和个股分化明显,量化轮动更容易通过快速切换捕捉超额。若市场进入系统性下跌,低仓位和风控机制则有助于减少损失。
但跑赢沪深300并不等于适合所有投资者。沪深300适合作为基础配置,而该策略适合作为卫星配置。投资者应根据自身风险承受能力、资金期限和收益目标决定比例。对于追求稳健的投资者,建议以宽基为主、策略为辅;对于风险承受能力较高、理解量化模型的投资者,可适当提高配置比例,但仍需设置总回撤容忍度。
九、策略优势总结
- 收益弹性强:总收益率826.09%,年化收益率335.87%,在样本期内表现突出。
- 超额显著:相对沪深300收益816.73%,阿尔法335.29%,主动管理特征明显。
- 回撤可控:最大回撤8.94%,收益回撤比高,持有体验相对较好。
- 风险调整后收益高:夏普比率17.928,单位风险补偿极高。
- 胜率与盈亏比正配合:胜率70.24%,盈亏比1.46,期望收益为正。
- AI量化纪律:减少情绪干扰,动态轮动,快速适应市场变化。
十、潜在风险与注意事项
第一,历史业绩不代表未来。826.09%和335.87%是过去统计结果,未来市场环境变化可能导致收益下降。第二,模型失效风险。AI模型基于历史数据学习,若市场结构突变,因子可能失效。第三,过拟合风险。夏普17.928异常高,需核查回测是否包含交易成本、滑点和样本外测试。第四,集中度风险。TOP26股票池数量有限,若行业或风格集中,波动可能放大。第五,流动性风险。若标的成交不足,资金规模扩大后冲击成本上升。第六,交易成本风险。高换手策略对费率敏感。第七,极端行情风险。最大回撤8.94%可能低估极端市场下的真实回撤。第八,策略容量风险。规模增长可能摊薄阿尔法。
十一、配置建议与跟踪指标
对于普通投资者,建议将该策略视为卫星配置,而非全部资产。配置比例可根据风险承受能力设定,例如保守型不超过10%,平衡型10%至20%,进取型20%至30%,并设置总回撤预警。买入方式可采用分批建仓或定投,避免一次性追高。持有期间应定期跟踪策略表现,而非频繁干预。
- 跟踪滚动年化收益率,观察收益是否持续。
- 跟踪最大回撤,若接近或超过历史水平需警惕。
- 跟踪夏普比率,若显著下降说明风险调整后收益走弱。
- 跟踪胜率与盈亏比,判断期望收益是否仍为正。
- 跟踪换手率与交易成本,评估实际到手收益。
- 跟踪相对沪深300超额,判断阿尔法是否衰减。
此外,投资者应关注策略披露频率、调仓逻辑、持仓集中度、行业分布和规模变化。若策略容量接近上限,或持仓拥挤度上升,应适当降低预期。若市场风格与策略适配度下降,也应重新评估配置比例。
十二、结论:亮眼数据背后的理性投资
综合来看,TOP26股票UQTOOL.COM人工智能量化轮动策略在样本期内交出了一份极具吸引力的成绩单。826.09%的总收益率、335.87%的年化收益率、8.94%的最大回撤、335.29%的阿尔法、816.73%的相对沪深300收益、17.928的夏普比率、70.24%的胜率和1.46的盈亏比,共同构成了高收益、低回撤、强超额的策略画像。其核心优势在于AI量化轮动、纪律化风控和多因子协同。
但投资不能只看历史收益。超高夏普和超低回撤需要结合回测区间、交易成本、样本外验证和策略容量综合判断。排名52说明竞争激烈,未来表现仍取决于模型适应性、市场风格和风险管理。理性投资者应将其作为组合中的增强工具,而非稳赚不赔的保证。通过合理配置、分散风险、持续跟踪和动态再平衡,才能在追求超额收益的同时,守住长期投资的安全边际。