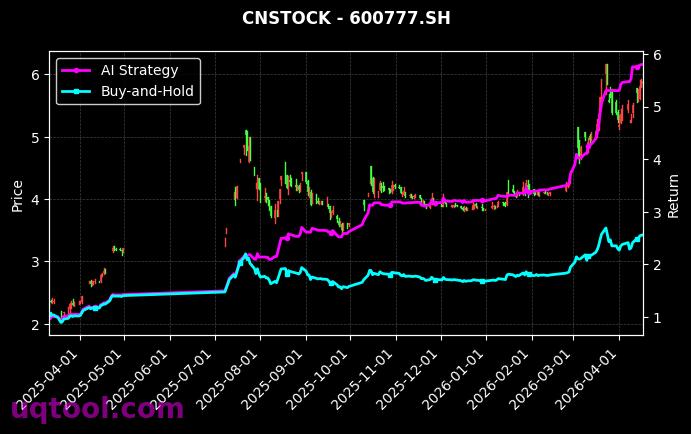
在A股市场风格快速轮动、指数长期震荡的背景下,量化策略能否持续创造超额收益,始终是投资者最关心的问题。根据UQTOOL.COM公布的策略回测数据,TOP3股票人工智能量化轮动策略在综合排名中位列第三,其总收益率达到5410.91%,年化收益率1270.12%,最大回撤15.85%,阿尔法1278.57%,相对沪深300超额收益5405.21%,夏普比率35.9,胜率69.31%,盈亏比1.43。这组数据几乎覆盖了评价一个量化策略优劣的全部核心维度,也构成了本文分析的起点。需要强调的是,任何惊人的历史数字都只是研究素材,而非未来收益的承诺,投资者应当以审视而非追捧的态度去解读它。
一、业绩全景:5.4倍累计收益意味着什么
先把数字翻译成直观的感受。总收益率5410.91%意味着,如果从策略起点投入1万元,在回测区间结束时理论上将变为约55.1万元,资产翻了五十五倍。这一结果在A股主动管理产品中极为罕见,即便放在全球对冲基金的历史业绩里也属于极端值。而年化收益率1270.12%则说明,策略的收益并非依靠漫长时间累积,而是在较短的区间内高强度释放。
进一步推算可以发现,累计收益5410.91%对应55倍资产,年化1270.12%对应约13.7倍,两者相除取对数后可得,该策略的实际统计区间大约只有一年半左右。这一点至关重要:样本期越短,统计结果越容易被少数几段极端行情主导,业绩的可复制性就越需要打上问号。因此,在惊叹数字之前,首先要承认这是一份短周期、高强度的回测成绩单。
- 综合排名第三,说明在同一批策略中它并非孤例,而是体系化筛选的产物
- 相对沪深300超额收益5405.21%,说明收益主要来自选股与轮动,而非市场整体上涨
- 阿尔法1278.57%,说明策略收益中绝大部分被模型解释为主动管理能力,而非贝塔暴露
- 最大回撤15.85%,说明在获取高收益的同时,净值曲线并未出现失控式下跌
将这四点放在一起,可以得出一个初步判断:这是一套以短周期、高频轮动、强风控为特征的人工智能选股体系,其收益来源高度依赖模型的选股精度与调仓效率。
二、四维透视:高收益、低回撤、超高夏普与稳定胜率
评价一个策略,不能只看收益,还要看它是用多大代价换来的。第一个维度是回撤。15.85%的最大回撤,相对于1270.12%的年化收益,意味着卡玛比率(年化收益除以最大回撤)高达约80倍。正常的主观多头基金,卡玛比率能到1以上已属优秀,量化中性策略达到3至5倍就相当出色。80倍的数字在现实中几乎不可能长期维持,它更多反映的是回测环境下的理想状态。
第二个维度是夏普比率。35.9的夏普比率是一个需要高度警惕的数值。经典金融理论中,夏普比率超过2已属顶尖,超过3就需要反复验证,35.9意味着策略的净值曲线几乎是斜向右上方的直线,波动极小、回撤极浅。这种曲线通常出现在三种情形:一是回测采用了日频甚至更高频的调仓,且未计入交易成本与冲击成本;二是统计口径中无风险利率设定偏低、年化方式放大了数值;三是策略确实捕捉到了某种稳定的统计规律,但这种规律往往容量有限,难以承载大规模资金。
第三个维度是胜率与盈亏比的组合。胜率69.31%、盈亏比1.43,这是一个相当健康的搭配。单笔交易的数学期望为:0.6931乘以1.43减去0.3069乘以1,结果约为0.684。也就是说,平均每承担一份风险,可以换回约0.68份净收益。胜率接近七成,说明模型的择时与选股在多数时候是正确的;盈亏比大于1,说明策略在赚钱时敢于持有,在亏钱时果断止损。二者结合,构成了策略高收益的微观基础。
第四个维度是阿尔法与超额收益。阿尔法1278.57%、相对沪深300超额5405.21%,这两个数字说明策略的收益与大盘涨跌几乎没有关系。沪深300在同期可能只是小幅波动甚至下跌,而策略通过不断切换持仓、捕捉短线动量与情绪错配,实现了独立的收益曲线。这种低相关性正是量化策略在资产配置中的核心价值所在。
三、策略内核:人工智能量化轮动如何运转
从名称看,这套策略包含三个关键词:人工智能、量化、轮动。它们分别对应了信号生成、执行纪律与仓位切换三个环节。人工智能负责从海量数据中提取非线性规律,量化负责把规律转化为可执行的规则,轮动则负责在有限的持仓周期内不断把资金转向当前得分最高的标的。
具体而言,TOP3股票的策略逻辑大致可以拆解为以下流程:首先,模型对全市场股票进行多因子打分,因子可能涵盖动量、波动率、换手率、资金流向、财务质量、分析师预期变化等维度;其次,通过机器学习算法对历史数据进行训练,识别出在当前市场状态下最可能跑赢的股票组合;再次,按照预设的持有周期与调仓频率,将仓位集中到得分最高的三只股票上,形成高度集中的持仓结构;最后,通过止损、止盈、市场状态识别等风控模块,控制单次回撤。
- 集中持仓:只持有排名前三的股票,收益弹性大,但对模型精度要求极高
- 快速轮动:持仓周期短,能够及时规避个股风险,但也带来较高的换手率
- 状态识别:通过市场情绪与波动率指标判断当前环境,决定是否降低仓位
- 严格纪律:由算法自动执行买卖,避免人为情绪干扰,这是胜率稳定的重要原因
值得注意的是,只持有三只股票的集中度,是这套策略高收益与高风险并存的双重来源。当模型判断正确时,集中持仓会带来远超分散组合的收益;一旦模型失效,同样会带来剧烈波动。因此,模型的有效性、数据的质量以及风控模块的灵敏度,共同决定了策略的生死。
四、理性审视:超高收益背后的五重风险拷问
作为投资分析师,必须提醒读者:回测数据与实盘表现之间,往往存在一道难以逾越的鸿沟。面对5410.91%这样的数字,最需要做的不是兴奋,而是追问。
第一重拷问是样本期是否足够。前文推算出的统计区间仅约一年半,这段时间可能恰好覆盖了一轮有利于小盘成长与高频轮动的市场环境。一旦市场风格转向大盘价值、成交萎缩、波动收敛,策略赖以生存的动量效应与情绪溢价可能迅速消失。
第二重拷问是过拟合风险。人工智能模型拥有极强的拟合能力,如果特征工程过于精细、参数调优过于激进,模型很可能只是记住了历史噪声,而非学到了可重复的规律。判断标准之一是看策略逻辑是否具备经济学解释,如果无法说清为什么这些因子在未来仍然有效,就需要保持警惕。
第三重拷问是交易成本与容量。轮动策略的高换手意味着佣金、印花税、滑点与冲击成本会持续侵蚀收益。回测中这些成本常常被简化处理,尤其是集中持有三只股票时,若标的流动性不足,实盘买入卖出的价格会明显偏离理论价格,收益将大打折扣。
第四重拷问是流动性与极端行情。集中持仓在遭遇个股黑天鹅、停牌重组或市场系统性下跌时,可能面临无法及时卖出的困境。15.85%的最大回撤是在回测环境下实现的,真实市场中,连续跌停或流动性枯竭可能让实际回撤远超这一水平。
第五重拷问是幸存者偏差。该策略在UQTOOL.COM的排名中位列第三,意味着还有第一、第二以及大量未进入前列的策略。我们看到的往往是筛选后的成功案例,而那些失败策略的教训同样值得研究。排名靠前并不等于逻辑更优,也可能只是运气更好。
五、投资启示:普通投资者能从中借鉴什么
尽管存在上述质疑,这套策略依然为投资者提供了若干有价值的思路。
- 纪律优于预测:策略的高胜率并非来自精准预判,而是来自严格执行规则、及时止损止盈,这一点对个人投资者同样适用
- 集中与分散需要匹配能力:策略敢于只持三只股票,是因为背后有完整的模型与风控体系;普通投资者若缺乏同样的研究能力,贸然集中持仓只会放大风险
- 关注风险调整后收益:夏普比率、卡玛比率、盈亏比这些指标,比单纯的收益率更能反映策略的可持续性
- 理解超额收益的来源:阿尔法与相对沪深300的差值,提醒我们要区分运气与能力,区分贝塔与阿尔法
- 把回测当作研究起点:任何历史数据都只能说明过去,真正决定长期结果的,是策略逻辑能否适应环境变化
对于普通投资者而言,更务实的做法是将这类策略视为资产配置中的一个选项,而不是全部。可以将其与宽基指数、债券、黄金等低相关资产组合,利用量化策略与其他资产低相关甚至负相关的特性,平滑整体组合的波动。同时,应控制单一策略的资金占比,并对策略的阶段性失效保持耐心,避免在回撤期恐慌赎回、在收益高点追高买入。
六、结语:把策略当工具,而非信仰
TOP3股票UQTOOL.COM人工智能量化轮动策略用5410.91%的累计收益、1270.12%的年化收益、15.85%的最大回撤、1278.57%的阿尔法、35.9的夏普比率、69.31%的胜率和1.43的盈亏比,展示了一套人工智能量化体系在理想条件下可以达到的高度。这些数字本身具有很高的研究价值,它们揭示了纪律、集中、轮动与风控结合后可能产生的威力。
但投资从来不是对历史数字的简单外推。越是惊人的回测曲线,越需要用冷静的眼光去拆解它的假设、成本、容量与适用边界。真正成熟的投资者,不会因为一组亮眼数据就全仓押注,也不会因为短期回撤就全盘否定,而是会持续跟踪策略的收益来源是否稳定、风控指标是否恶化、市场环境是否发生根本变化。把量化策略当作提升投资效率的工具,而不是寄托财富幻想的信仰,这才是面对这份成绩单最理性的姿态。