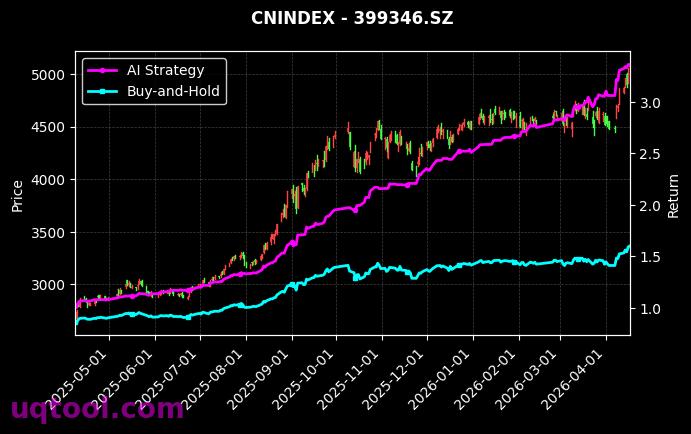
在量化投资日益成为市场主流方法的今天,TOP7股票UQTOOL.COM人工智能量化轮动策略交出了一份极具冲击力的成绩单。该策略在同类排名中位列第21,累计总收益率达到2267.24%,年化收益率高达706.43%,最大回撤仅为14.78%,阿尔法为709.11%,相对沪深300超额收益为2257.7%,夏普比率达到26.219,胜率70.51%,盈亏比1.38。这一组数据不仅展示了AI量化轮动在特定市场环境中的强大攻击力,也提醒投资者必须从收益质量、风险控制、策略容量和可持续性四个维度进行冷静审视。对于普通投资者而言,看到如此高的年化收益和如此低的回撤,第一反应往往是兴奋,但真正专业的投资决策应当建立在理解数据含义、识别策略边界和评估未来适应性的基础之上。
一、业绩概览:极端收益与低回撤并存
从表面数据看,该策略几乎实现了收益与风险的理想组合。总收益率2267.24%意味着如果从策略起始点投入一元钱,期间累计回报超过二十二倍,这在A股波动较大的市场环境中极为罕见。年化收益率706.43%更是远超绝大多数公募基金、私募基金和传统量化策略的长期水平。与此同时,最大回撤14.78%说明策略在历史运行过程中,净值从高点到低点的最大跌幅不足百分之十五,这对于追求高收益的投资者来说具有很大吸引力。很多高收益策略往往伴随三成甚至五成以上的回撤,而该策略在数据上呈现出的低回撤特征,使其在风险调整后收益方面显得尤为突出。
- 总收益率2267.24%,体现策略在样本周期内的累计复利能力。
- 年化收益率706.43%,说明收益在时间维度上的折算结果极高,但需要关注样本周期长度。
- 最大回撤14.78%,代表历史净值最大跌幅,是衡量策略抗风险能力的重要指标。
- 阿尔法709.11%,反映策略超越市场基准的主动管理能力。
- 相对沪深300超额2257.7%,说明策略相对于A股核心宽基指数取得了巨大超额收益。
- 夏普比率26.219,表示单位波动获得的超额回报极高,但需警惕样本偏差。
- 胜率70.51%,说明盈利交易占比高,策略在多数交易中能够取得正收益。
- 盈亏比1.38,说明平均盈利金额是平均亏损金额的1.38倍,收益更多依赖高胜率而非高赔率。
上述指标共同构成了一个高收益、低回撤、高胜率、高夏普的策略画像。尤其是夏普比率26.219,在传统金融理论中,夏普比率超过3已经属于优秀,超过5极为罕见,而26以上的水平几乎只可能出现在短周期、低波动、高收益的特定样本中。因此,投资者不应简单将其理解为未来可持续的常态,而应深入探究其收益来源、交易频率、持仓集中度以及市场环境依赖。
二、阿尔法与相对收益:主动管理能力的集中体现
阿尔法709.11%是评价该策略主动管理能力的重要指标。阿尔法通常衡量策略在剔除市场基准收益后,由选股、择时或轮动带来的超额收益。该策略阿尔法极高,说明其收益并非单纯依靠大盘上涨,而是通过AI量化模型在TOP7股票池中进行动态轮动,捕捉了个股之间的强弱切换、动量延续和资金流向变化。与此同时,相对沪深300超额收益2257.7%进一步印证了策略相对于A股核心宽基指数的巨大优势。沪深300代表中国大盘蓝筹的整体表现,长期年化收益相对稳健,而该策略能够取得超过二十倍的相对收益,说明其在一段时间内精准把握了市场结构性机会。
不过,阿尔法和相对收益的高低与样本区间密切相关。如果策略运行区间恰好覆盖了成长股、题材股或小市值风格占优的阶段,那么TOP7股票轮动策略可能充分受益于高波动、高弹性的个股行情。反之,如果市场进入大盘价值风格、低波动蓝筹主导的阶段,策略的轮动效果可能下降。因此,投资者在关注阿尔法的同时,必须考察策略在不同市场风格下的表现,避免将阶段性风格红利误判为永久性能力。
三、夏普比率26.219背后的收益质量与隐忧
夏普比率26.219是这组数据中最引人注目的指标之一。夏普比率衡量每承担一单位波动风险所获得的超额回报。一般来说,夏普比率越高,说明策略在相同风险下创造的收益越高。该策略夏普比率达到26.219,意味着其净值曲线可能非常平滑,回撤小,收益稳定向上。这种特征往往来自于严格的止损机制、快速的轮动调仓、分散化的持仓结构或者短期高频交易。但投资者必须注意,夏普比率对样本长度和收益分布非常敏感。如果策略运行时间较短,或者收益集中在少数几个交易日,那么夏普比率可能被显著高估。此外,如果策略使用了杠杆、衍生品或流动性较差的标的,实际风险可能高于历史波动率所反映的水平。
因此,高夏普并不等于无风险。更合理的做法是结合最大回撤、卡玛比率、索提诺比率和尾部风险指标进行综合判断。以最大回撤14.78%和年化收益706.43%计算,该策略的卡玛比率约为47.8,同样处于极高水平。这说明在历史样本内,策略用较小的回撤换取了极高的收益。但历史最大回撤只是过去的结果,未来极端行情下回撤可能显著放大。投资者若仅因低回撤而重仓参与,可能会低估策略在流动性危机、政策突变或模型失效时的风险。
四、胜率与盈亏比:高胜率驱动下的正期望系统
胜率70.51%和盈亏比1.38的组合值得深入分析。胜率表示盈利交易占总交易的比例,70.51%说明十次交易中约有七次盈利,这是非常高的水平。盈亏比1.38说明平均每笔盈利是平均每笔亏损的1.38倍。按照交易期望公式,策略的单笔期望收益约为0.7051乘以1.38减去0.2949乘以1,结果约为0.678。也就是说,在历史样本中,每承担一单位亏损风险,策略能够获得约0.678单位的正期望。这一期望值虽然不如高盈亏比策略那样惊人,但在高胜率支持下,能够通过复利效应积累出巨大收益。
然而,高胜率策略往往隐藏着一种风险,即截断亏损、让利润奔跑可能做得不够充分。盈亏比1.38意味着策略更倾向于快速兑现盈利,而不是持有大趋势。如果市场出现连续单边行情,该策略可能过早卖出强势股,导致收益不及预期。反之,如果市场频繁震荡,高胜率优势将充分发挥。因此,投资者需要了解该策略的持仓周期、调仓频率和止盈止损规则。若策略依赖高频轮动,交易成本和冲击成本将成为影响实盘收益的关键因素。历史回测中若未充分扣除手续费、印花税和滑点,实际收益可能低于理论值。
五、最大回撤14.78%的风险控制意义
最大回撤14.78%是评估策略实用性的核心指标。对于年化收益超过700%的策略而言,不足15%的回撤意味着收益回撤比极高。很多投资者在追求高收益时,往往无法承受大幅回撤,而该策略在历史数据中表现出较强的净值修复能力。这可能得益于AI量化模型对市场状态的识别,例如在趋势转弱时降低仓位、切换至防御性个股或提高现金比例。同时,TOP7股票轮动意味着持仓集中在少数股票,一旦模型判断正确,收益弹性较大;但一旦出现个股黑天鹅,集中持仓也可能带来较大冲击。因此,低回撤数据必须结合持仓集中度、流动性和风控规则来理解。
此外,最大回撤是事后统计,不是事前保证。策略在历史样本中没有出现超过14.78%的回撤,并不代表未来不会出现更大回撤。尤其是在市场流动性骤降、涨跌停无法成交、政策面突发变化时,量化模型可能无法及时调仓,导致实际回撤超过历史水平。投资者应将最大回撤视为风险参考,而不是风险上限。合理的做法是在策略历史最大回撤基础上预留更大安全边际,例如将可承受回撤设定为历史回撤的两倍甚至三倍,以避免意外冲击影响投资心态和资金安全。
六、相对沪深300超额2257.7%的来源与可持续性
相对沪深300超额2257.7%说明该策略在样本期内大幅跑赢A股核心宽基指数。超额收益可能来自三个方面。第一,选股能力。AI模型可能通过多因子分析,筛选出具有动量、资金流入、业绩超预期或情绪催化的股票。第二,轮动能力。策略在TOP7股票之间动态切换,能够及时从弱势股转向强势股,提高资金使用效率。第三,择时能力。模型可能根据市场趋势、波动率、成交量等指标调整整体仓位,从而在下跌阶段减少损失,在上涨阶段放大收益。这三个方面共同作用,形成了显著的超额收益。
但超额收益的可持续性取决于市场有效性。随着越来越多投资者使用AI量化策略,市场定价效率可能提高,单一因子的超额收益可能衰减。此外,策略容量也是关键。TOP7股票轮动策略如果资金规模过大,可能面临流动性不足和冲击成本上升的问题。排名第21说明该策略在同类策略中表现优秀,但并非唯一领先者。投资者应关注排名变化、策略容量说明和实盘跟踪记录,避免仅凭历史回测数据做出决策。
七、AI量化轮动的核心逻辑与市场适应性
UQTOOL.COM人工智能量化轮动策略的核心,可能在于利用机器学习、深度学习或统计模型,对股票 Pool 中的个股进行打分和排序,并定期选择排名靠前的TOP7股票构建组合。策略可能融合了技术面因子、基本面因子、资金面因子和情绪面因子。例如,技术面关注价格动量、均线突破、波动率收敛;基本面关注营收增长、利润率、估值分位;资金面关注北向资金、主力净流入、融资余额;情绪面关注新闻热度、股吧情绪、涨停板效应。AI模型通过历史数据训练,寻找这些因子与未来收益之间的非线性关系,并动态调整权重。
这种策略在趋势明确、热点轮动较快的市场中往往表现突出。当市场存在明显的强势板块和领涨个股时,TOP7轮动能够快速捕捉机会。但在市场风格频繁切换、缺乏持续热点或全面下跌的环境中,策略可能面临连续止损和轮动失效的风险。因此,投资者需要判断当前市场环境是否适合该策略。如果市场处于震荡上行、结构性机会丰富的阶段,策略可能继续有效;如果市场进入单边下跌或极端分化阶段,则需谨慎评估。
八、投资者如何理性借鉴与配置
面对如此亮眼的历史数据,投资者最容易犯的错误是线性外推,认为未来也能获得同样高的收益。实际上,历史业绩不代表未来表现,高收益往往伴随高风险、短样本和过拟合可能。理性的配置方式应当包括以下几点。第一,小资金试水。在充分理解策略逻辑和风险特征之前,不要重仓参与。第二,分散配置。将该策略作为组合的一部分,而不是全部,以降低单一策略失效的冲击。第三,关注回撤。设定明确的止损线和最大可承受回撤,避免情绪化决策。第四,持续跟踪。观察策略排名、净值走势、换手率和持仓变化,判断其是否偏离原有逻辑。第五,理解费用。量化轮动策略交易频繁,手续费、印花税和滑点可能显著侵蚀收益,必须使用扣费后的真实业绩进行评估。
- 不要因高收益而忽视策略容量和流动性限制。
- 不要将短周期高年化简单外推为长期收益。
- 不要忽略交易成本、滑点和税费对实盘收益的影响。
- 不要只看收益和回撤,还要看夏普、阿尔法、胜率和盈亏比的组合含义。
- 不要忘记策略可能失效,必须有备选方案和风险预算。
九、风险提示:高收益策略的潜在脆弱点
该策略虽然数据亮眼,但仍存在多个潜在脆弱点。第一,过拟合风险。AI模型在历史数据上表现越好,越可能过度适应过去市场特征,未来泛化能力可能下降。第二,样本周期风险。年化706.43%可能来自较短样本,若样本仅覆盖特定牛市或结构性行情,长期表现可能回归。第三,集中持仓风险。TOP7股票意味着持仓集中,个股黑天鹅可能对净值造成较大冲击。第四,流动性风险。若策略规模扩大,买卖股票可能产生较大冲击成本。第五,模型失效风险。市场结构变化、监管政策调整、投资者行为改变都可能导致模型因子失效。第六,执行风险。实盘交易中可能遇到网络延迟、涨跌停无法成交、数据异常等问题。投资者必须对这些风险有充分认知,并制定应对预案。
十、结论:优秀策略仍需理性预期
综合来看,TOP7股票UQTOOL.COM人工智能量化轮动策略在历史数据中展现了极强的收益能力。总收益率2267.24%、年化收益率706.43%、最大回撤14.78%、阿尔法709.11%、相对沪深300超额2257.7%、夏普比率26.219、胜率70.51%、盈亏比1.38,这些指标共同说明该策略在特定样本期内实现了高收益、低回撤和高胜率的组合。排名第21也表明其在同类策略中具备较强竞争力。然而,投资者必须清醒认识到,极端高收益往往伴随样本偏差、过拟合和容量限制。真正成熟的投资决策,不是追逐最高收益,而是在理解收益来源和风险边界的基础上,进行合理配置和动态管理。对于该策略,建议以研究验证为先,以小资金跟踪为主,以风险控制为底线,以长期稳健为目标。唯有如此,才能在AI量化轮动的浪潮中把握机会,同时避免被历史业绩的光环所误导。