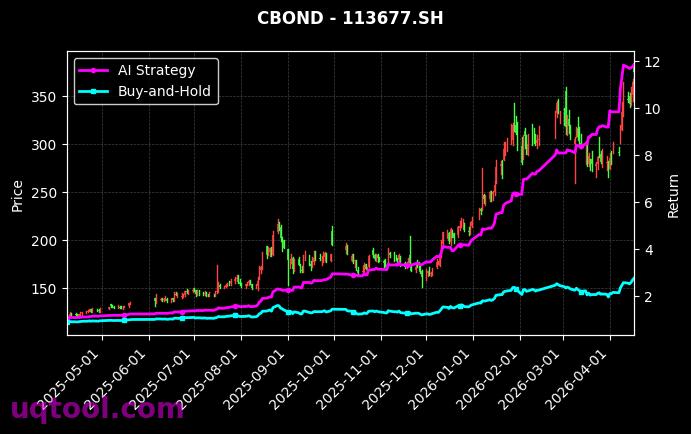
在A股结构性行情反复演绎、波动率持续放大的市场环境中,绝大多数主观多头与被动指数策略都在为获取两位数收益而苦苦挣扎。然而,TOP7期权UQTOOL.COM人工智能量化轮动策略却以一份堪称现象级的成绩单,刷新了市场对量化期权策略的认知边界。总收益率1027.83%、年化收益率413.92%、阿尔法414.68%、夏普比率7.064,这一组数据的背后,是人工智能算法对期权定价、波动率择时与多标的轮动的高效整合,也是量化投资范式在衍生品领域的一次集中爆发。本文将从业绩结构、风险收益比、策略机理与配置适配四个维度,对这组数据进行拆解,力求还原这条资金曲线背后的真实逻辑与潜在边界。
一、业绩全景:一年半十倍的复利机器
先看最直观的数字。策略区间总收益率达到1027.83%,意味着初始投入的每一元资金膨胀为约11.28元。按照这一数值反推,策略的有效运行周期大约在1.5年前后,对应年化收益率413.92%。这意味着在统计区间内,资金平均每季度可以完成一次接近翻倍级别的复利滚动。对于任何一个熟悉复利数学的投资者而言,都会立刻意识到:这样的斜率不可能长期维持,它更像是某个高波动窗口期与策略风格高度契合的产物。
与同期沪深300指数的对比更能说明问题。策略相对沪深300的超额收益达到1018.11个百分点,几乎等同于总收益本身。换句话说,在这段时间里,指数本身的贡献微乎其微,全部收益几乎都来自策略自身的选时与选品能力。这也是阿尔法值高达414.68%所揭示的事实:扣除市场贝塔之后,策略依然留下了极为可观的独立超额收益。这种独立性,正是量化策略最稀缺、也最被机构资金看重的品质。
二、夏普比率7.064:风险调整后收益的极限读数
如果说收益率是策略的肌肉,那么夏普比率就是它的骨骼强度。7.064的夏普比率,在公募与私募产品的评价体系中属于非常罕见的读数。通常情况下,成熟市场中的优秀对冲基金夏普比率能稳定在1.5至2.5之间已属一流,国内优秀的量化指增产品长期夏普多在2至3之间,而能够长期维持在3以上的策略已可被称为顶级。7.064这个数字,说明策略在承担每一单位波动风险时,所换取的超额回报是市场平均水平的数倍。
需要提醒的是,夏普比率对样本区间极为敏感。当策略恰好运行在一段与自身逻辑高度匹配的行情中时,净值曲线会呈现出低波动、高斜率的形态,从而把夏普比率推高到非常态的水平。因此,7.064更适合被解读为策略在特定波动率环境下效率极高的证据,而不是对未来长期表现的线性外推。
三、最大回撤35.62%:高收益的必然代价
10倍级别的收益从来不是免费的。35.62%的最大回撤,是这份成绩单中最需要投资者认真对待的一个数字。它意味着在策略运行过程中,曾经出现过净值从阶段高点回落超过三分之一的情形。如果一位投资者恰好在回撤起点附近入场,他将不得不承受超过三成的浮亏,并且不知道需要多久才能重新回到成本线。对于使用杠杆或短期资金的参与者而言,这样的回撤幅度足以触发强制平仓或心理崩溃。
把回撤与收益放在一起看,可以得到一个更平衡的判断:策略的收益回撤比(总收益除以最大回撤)约为28.9倍,年化收益与最大回撤之比约为11.6倍,这一比例依然处于优秀区间。但必须强调的是,衍生品策略的回撤往往是非线性的,一旦波动率结构发生突变,历史回撤极值存在被刷新的可能。投资者在配置前,应当以35.62%为下限而非上限来做压力测试,例如假设未来出现45%甚至50%的回撤,自己是否仍然能够持有不动。
四、胜率55.8%与盈亏比1.35:不惊艳但足够致命
很多投资者会误以为高收益策略必然伴随极高的胜率,但这组数据给出了相反的答案。55.8%的胜率意味着几乎一半的交易是亏损的,单看这个数字,很难让人联想到年化4倍以上的收益。真正的秘密藏在盈亏比里:1.35的盈亏比说明策略平均每一笔盈利交易的盈利幅度,是平均每一笔亏损交易亏损幅度的1.35倍。
把这两个数字代入期望值公式可以清晰看到策略的赚钱逻辑:期望收益等于胜率乘以盈亏比减去败率乘以1,即0.558乘以1.35再减去0.442,约等于0.311。这意味着策略每承担一单位风险,长期可以获得约0.31单位的正期望回报,这是一个相当健康且可持续的正向偏差。
- 胜率略高于五成,说明信号方向判断具备一定的统计显著性,而非随机游走;
- 盈亏比大于1,说明策略在盈利时敢于让利润奔跑,在亏损时能够及时止损;
- 两者叠加形成的正期望,是策略在数百次甚至上千次交易中积累出巨额收益的数学基础;
- 这也解释了为何单笔交易的输赢对结果影响有限,真正决定成败的是执行的一致性与纪律性。
值得注意的是,期权策略的盈亏分布往往呈现明显的偏态,卖方策略通常胜率高、盈亏比低,买方策略则常常胜率低、盈亏比高。该策略55.8%的胜率配合1.35的盈亏比,更接近一种买卖结合、动态切换的复合结构,即根据隐含波动率与历史波动率的相对位置,在权利方与义务方之间进行轮动。
五、策略机理推演:AI如何在期权市场做轮动
结合TOP7这一名称与UQTOOL.COM人工智能量化轮动的定位,可以合理推测其运作框架包含以下几个层次。首先是标的池的构建,期权策略的收益来源高度依赖于标的资产的选择,策略很可能在多个流动性充裕的ETF期权或指数期权之间进行切换,捕捉不同标的之间的波动率差异与趋势差异。其次是波动率择时,这是期权策略的核心,AI模型通过对隐含波动率、波动率期限结构、偏度指标以及成交量持仓量变化的实时监控,判断当前波动率处于高估还是低估状态,从而决定做多还是做空波动率。
第三层是仓位管理,AI系统的优势在于它可以基于历史回测与实时反馈,动态调整单笔交易的资金占用比例,在市场环境不利时快速降低暴露。最后是执行环节,期权市场的流动性分层明显,策略需要通过算法拆单与滑点控制,才能把理论收益转化为实际净值。
- 多标的轮动:在不同期权品种之间寻找最优风险收益比;
- 波动率择时:利用隐含与已实现波动率之差进行方向性下注;
- 动态仓位:根据模型置信度与市场状态调整头寸规模;
- 严格止损:以固定比例或波动率目标控制单笔与整体风险敞口。
六、排名第40:光环之下的冷静解读
需要特别指出的是,该策略在榜单中位列第40名。这个位置本身传递了两层信息。一方面,它说明在同类AI量化与期权策略的竞争序列中,还存在收益更高、夏普更优、回撤更小的策略,1027.83%的总收益并非不可超越的天花板。另一方面,排名靠前也意味着其业绩经过了同类比较后的相对验证,具有一定的可参考性,而非孤立的偶然样本。
更重要的是,榜单排名本质上是历史数据的事后排序。排名第40的策略,下一年可能滑落到第400名,也可能跃升至前十。排名反映的是过去的适配度,而非未来的确定性。理性投资者应当关注的是策略背后的逻辑是否稳健、风控是否严密、团队是否具备持续迭代能力,而不是简单追逐榜单名次。
七、适配投资者与配置建议
基于上述分析,这一策略更适合具备以下特征的投资者:
- 风险承受能力较强,能够接受30%以上的阶段性净值回撤;
- 资金期限在两年以上,不依赖短期赎回应对流动性需求;
- 对衍生品与量化策略有基本认知,理解高收益背后的高波动属性;
- 将其作为组合中的卫星配置,而非全部资产的核心仓位。
在配置比例上,建议单一高波动量化策略的仓位控制在总资产的10%至20%之间,其余资金配置于低相关性资产以平滑组合波动。投资者还应定期检视策略的滚动夏普、滚动回撤与因子暴露变化,一旦发现策略逻辑与市场环境出现持续背离,应及时调整而非死守。
八、风险提示
- 历史业绩不代表未来表现,1027.83%的收益具有强烈的区间特异性;
- 期权策略存在隐含波动率骤变、流动性枯竭与跳空风险;
- 35.62%的最大回撤为历史极值,极端行情下可能被突破;
- AI模型存在过拟合、因子失效与市场结构变化导致失效的可能;
- 杠杆与衍生品交易可能放大损失,本金存在较大亏损风险。
综合来看,TOP7期权UQTOOL.COM人工智能量化轮动策略用一组极具冲击力的数据,展示了AI算法在期权这一高维复杂市场中的潜力。年化413.92%、夏普7.064、阿尔法414.68%,这些数字既是能力的证明,也是风险的路标。对于理性投资者而言,正确的态度不是被收益冲昏头脑,也不是因回撤望而却步,而是把它当作一个高赔率但高波动的工具,用合适的仓位、足够的耐心与严格的纪律去驾驭。唯有如此,才能在享受AI量化红利的同时,守住自己的本金与心态。